Налог на имущество организаций
Содержание:
- Примеры расчета
- Порядок расчета налога на квартиру
- Обивка входных дверей
- Расчет налога на имущество организаций
- Кто платит налог на имущество
- До 30 апреля: подача налоговой декларации при продаже либо сдаче внаем жилья
- Налоговые вычеты и льготы, позволяющие уменьшить налог на недвижимость
- Какое имущество облагается налогом?
- Кто платит сборы?
- Как определить налоговую базу
- Размеры ставок
- Налогооблагаемая база
- Как узнать сумму к уплате
- Пример расчета налога на имущество по кадастровой стоимости
- Порядок исчисления и уплаты налога на имущество
- Порядок расчета налога
- Срок уплаты
- Расчёты при инвентаризационной стоимости
- Добавить комментарий Отменить ответ
Примеры расчета
Чтобы проверить налог, рассчитанный налоговым органом, налогоплательщику потребуется знать следующие параметры:
- по какой стоимости исчисляется налог в регионе;
- стоимость недвижимости;
- льготы и вычеты;
- ставка;
- дополнительные коэффициенты.
Пример расчета по инвентаризационной стоимости
Гражданин Сергеев имеет в собственности квартиру, гараж и дом. Инвентаризационная стоимость каждого объекта следующая:
- квартира – 300 000 рублей;
- гараж – 50 000 рублей;
- дом – 450 000 рублей.
Все объекты расположены в одном регионе. Налогооблагаемая база за 2019 год будет равна 1 214 400 ((300000 + 50000 + 450000) × 1,518). Для расчета суммы налога нужно умножить получившуюся базу на ставку 1214400 × 0,3% = 3643,2 – сумма налога за все три объекта.
Пример расчета после 2020 года
Гражданка Селезнева Н.К. купила 10 августа 2019 года дом, площадью 80 кв. метров. Кадастровая стоимость дома – 2 миллиона рублей. В 2020 году ей необходимо будет уплатить налог, который рассчитывается по формуле:
Н = Нб × Ст × Кмв/12
Н – сумма к уплате;Нб – налоговая база после вычета;Ст – ставка;Кмв – количество месяцев фактического владения объектом.
Чтобы рассчитать налоговую базу следует вычислить цену 1 кв. метра. Для этого нужно кадастровую стоимость разделить на площадь. 2 000 000/80=25 000 рублей.
Для жилого дома предусмотрен вычет в размере 50 кв. метров. 25 000 × 50 = 1 250 000 рублей – сумма вычета. Налогооблагаемая база равна 750 000 (2 000 000 – 1 250 000).
Налоговая ставка для жилого дома 0,1%. Н = 750 000 × 0,1% × 5/12 = 312,5 рублей. В следующем году, за полные 12 месяцев владения объектом, сумма составит 750 рублей.
Пример расчета для доли в объекте недвижимости
Березкин П.Р. и Березкина Е.С.имеют в долевой собственности квартиру, площадью 42 кв. метра. Доля Березкин П.Р. составляет 40%, при этом он является инвалидом 1 группы. Доля Березкиной Е.С. – 60%. Кадастровая стоимость объекта – 4 200 000 рублей.
Цена 1 кв. метра 100 000 рублей (4 200 000/42). Не облагается налоговым сбором 20 кв. метров, то есть из кадастровой стоимости нужно вычесть 2 000 000 (100 000 × 20). Налогооблагаемая база равна 2 200 000 (4 200 000 – 2 000 000). Сумма налога – 2 200 рублей (2 200 000 × 0,1%).
Так как Березкин П.Р. является инвалидом 1 группы, он имеет льготу в размере 100% по уплате. Березкиной Е.С. принадлежит только 60% от квартиры. Для нее сумма к оплате составит 1 320 рублей (2 200 × 60%).
Порядок расчета налога на квартиру
Налоговая база и налог на квартиру
В качестве налоговой базы выступает кадастровая стоимость квартиры, то есть стоимость, которая максимально приближена к рыночной стоимости имеющегося в собственности частного лица объекта налогообложения.
Базовая формула расчёта налога на недвижимость
Согласно статьи 402 НК РФ расчётной базой к 2020 году для имущественного налога должна стать кадастровая стоимость недвижимости, что значительно увеличит размер платежа. В связи с этим, было принято решение о постепенном переходе для смягчения финансового удара по денежным средствам собственников.
Формула расчёта для переходного периода подробно расписана в статье 408 НК РФ.Из неё следует, что к учёту принимается не только кадастровая, но и инвентаризационная стоимость. В формуле используется уменьшающий коэффициент, необходимость которого к 2020 году отпадёт.
Н = (Нк — Ни) * Кф + Ни где
Нк — величина налога, полученная от кадастровой стоимости.
Нк = К * Ск (К- кадастровая цена и Ск — налоговая ставка);
Ни — налоговая сумма от инвентаризационной стоимости.
Ни = И * Си (И — инвентаризационная цена и Си — налоговая ставки);
Кф — уменьшающий коэффициент, который равен:
2015 — 0,2;
2016 – 0,4;
2017 – 0,6;
2018 — 0,8.
В 2019 году уменьшающий коэффициент использоваться не будет, потому с 2020 года пользователям придётся платить налог на недвижимость в полном объёме.
Ставки налога на квартиру
Так как налог на квартиру частных лиц является местным налогом, то конкретные размеры ставок налога на имущество физических лиц определяются в каждом муниципальном образовании отдельно.
В соответствии с требованиями налогового законодательства установлены следующие ограничения по налоговым ставкам налога на имущество физических лиц:
§ не более 0,1% от величины кадастровой стоимости объекта налогообложения, а также сооружений хозяйственного назначения с площадью не более 50 кв. м.;
§ не более 2% для перечня объектов налогообложения, определенных в Налоговом кодексе РФ, и объектов со стоимостью больше 300 миллионов руб.;
§ не более 0,5% для остальных видов имущества.
При этом власти некоторых муниципальных образований, таких как, например, Москва, Крым, Санкт-Петербург и другие, имеют право уменьшить ставку налогообложения 0,1% до 0 или, наоборот, увеличить её, но не больше, чем в 3 раза.
Законодательством допускается применение дифференцированных ставок в зависимости от таких параметров:
-
Вид объекта налогообложения.
-
Местонахождение объекта.
-
Кадастровая стоимость.
-
Территориальная зона, в пределах которой расположен налогооблагаемый объект.
Налоговые вычеты при расчете налога на квартиру
При расчете налога на имущество, в зависимости от видов объектов, размер кадастровой стоимости может быть уменьшен на сумму налогового вычета. В статье 403 НК РФ указано, что при исчислении имущественного сбора по кадастровой стоимости происходит его уменьшение. На федеральном уровне для квартир установлен вычет, равный стоимости 20 кв. м. данной квартиры. Такое количество метров не будет включаться в налогооблагаемую базу. Если кадастровая стоимость объекта налогообложения будет отрицательной величиной, то она в соответствии с принятыми правилами будет приравниваться к 0.
Муниципальным властям дано право увеличивать размер налогового вычета по своему усмотрению.
При наличии в собственности нескольких объектов недвижимости вычет распространяется только на один из них. Если не будет заявления от налогоплательщика с указанием конкретной недвижимости, то ФНС применяет его на то имущество, по которому налог будет максимальным.
Доля от квартиры и налог на квартиру
Если собственность в квартире оформлена на правах долевого участия, то расчёт производится для каждого собственника отдельно.
Если величина доли не выделена, то она определяется делением общей площади на количество собственников.
Обивка входных дверей
Входные двери, обитые дерматином
Обивка, как и обшивка вагонкой, сегодня не пользуется популярностью, но этот способ реставрации имеет свои преимущества (см. Как обить входную дверь). Он позволяет утеплить ее, не требуя больших вложений.
В качестве утеплителя или наполнителя используются поролон, изолон и другие материалы, а для декоративной отделки можно приобрести натуральную или искусственную кожу.
Изменить внешний вид можно и поменяв на ней всю фурнитуру. Новые ручки и глазок придадут ей современный вид и солидность, а замок обеспечит повышенную надежность от взлома.
Расчет налога на имущество организаций
При расчете налога на имущество воспользуйтесь следующим алгоритмом:
- определите объект налогообложения;
- проверьте наличие и возможность применения льгот по налогу на имущество;
- определите налоговую базу (определяется как среднегодовая стоимость имущества, признаваемого объектом налогообложения.
Среднегодовая стоимость имущества — сумма, полученная в результате сложения величин остаточной стоимости имущества (без учета имущества, налоговая база, в отношении которого определяется как его кадастровая стоимость) на 1-е число каждого месяца и последнее число года / на количество месяцев в налоговом периоде, увеличенное на единицу).
-
определите ставку налога;
- рассчитайте сумму налога, подлежащую уплате в бюджет.
Формулы для расчета авансовых платежей и имущественного налога используйте следующие (п. 1, 2 и 4 ст. 382 НК РФ).
Авансовый платеж = Налоговая база х Ставка налога: 4
Сумма налога за год = Налоговая база х Ставка налога — Сумма авансовых платежей
Перечислить налог на имущество и авансовые платежи нужно в налоговую инспекцию по месту нахождения недвижимости (п. 6 ст. 383 НК РФ).
Что касается остаточной стоимости имущества — она должна учитываться в том значении, в котором она сформирована в соответствии с порядком ведения бухгалтерского учета на соответствующую дату.
Изменение первоначальной стоимости ОС, в которой они приняты к бухучету, допускается в случаях достройки, дооборудования, реконструкции, модернизации, частичной ликвидации и переоценки объектов.
Следует отметить, что налоговая база в отношении отдельных объектов недвижимости определяется как ее кадастровая стоимость по состоянию на 1 января года налогового периода в соответствии со статьей 378.2 НКРФ. К таким объектам относятся:
- административно-деловые центры и торговые центры (комплексы) и помещения в них;
- нежилые помещения, назначение, которые используются для размещения офисов, торговых объектов, объектов общепита и бытового обслуживания;
- объекты недвижимости иностранных организаций, не осуществляющих деятельности в РФ;
- жилые дома и жилые помещения, не учитываемые на балансе в качестве объектов ОС.
НК РФ установлено, что региональными властями не позднее 1 числа года перечень объектов недвижимого имущества, в отношении которых налоговая база определяется как кадастровая стоимость. Данный перечень направляется в налоговый орган по субъекту и размещается на его официальном сайте или на официальном сайте региона. Таким образом, перечень, определенный на следующий налоговый период должен быть составлен не позднее 1 января календарного года соответствующего налогового периода.
Если кадастровая стоимость здания определена, но в отношении конкретного помещения она не указана, то налоговая база в отношении помещения определяется как доля кадастровой стоимости здания, в котором оно находится, соответствующая площади помещения в общей площади здания.
Кроме того, основанием для пересмотра результатов кадастровой оценки является недостоверность сведений об объекте недвижимости, использованных при определении его кадастровой стоимости. Этим может обусловливаться изменение кадастровой стоимости объекта оценки как в сторону уменьшения, так и в сторону увеличения.
С какого момента налогоплательщик должен применять измененную кадастровую стоимость объекта? Если указанная стоимость скорректирована из-за выявленной ошибки, то новую стоимость можно применять, начиная с налогового периода, в котором была применена ошибочно определенная кадастровая стоимость.
Если данный показатель был изменен в связи с принятием решения соответствующей комиссии или судебного акта, то обновленная кадастровая стоимость должна быть учтена, начиная с налогового периода, в котором подано было заявление о пересмотре кадастровой стоимости, но не ранее даты внесения в Единый государственный реестр недвижимости кадастровой стоимости, которая являлась предметом оспаривания.
Кто платит налог на имущество
Организациям России вменяется обязанность по уплате налога, если одновременно выполняются три условия:
- на балансе есть недвижимое имущество (в том числе переданное во временное владение, пользование, распоряжение, доверительное управление или полученное по договору концессии);
- данное имущество учитывается на счетах 01 «Основные средства» или 03 «Доходные вложения в материальные ценности»;
Обратите внимание, что с 2019 года налог на движимое имущество отменен!
Заполняйте и отправляйте отчетность в ИФНС
вовремя и без ошибок с Контур.Экстерном.
Для вас 3 месяца сервиса бесплатно!
До 30 апреля: подача налоговой декларации при продаже либо сдаче внаем жилья
Если вы, выступая как физическое лицо, в прошлом году сдавали внаем либо продавали жилье, то до 30 апреля следует предъявить декларацию по форме 3-НДФЛ в налоговую инспекцию. И налог будет в размере 13%.
В случае если вы зарегистрированы как самозанятое лицо и при этом сдаете жилую недвижимость, размер налога составит всего 4% от доходов, которые были получены при сдаче жилья физическому лицу (либо 6%, если квартира сдается юридическому лицу). И в данном случае речь будет идти не о НДФЛ, а НДП (то есть налог на профессиональный доход). Тем не менее, проводить расчет и уплачивать данный налог следует ежемесячно и сдавать можно лишь одно жилье. Но если же у вас несколько квартир для сдачи внаем, но налог с доходов от их сдачи нужно будет платить уже на основе декларации 3-НДФЛ. Однако далеко не везде можно войти в число самозанятых, поскольку сейчас данный вариант в качестве эксперимента действует пока что не во всех регионах страны. Начиная с этого года быть самозанятым можно лишь в 23 регионах России.
Что касается налога от продажи недвижимости, то если в прошлом году вы продали жилье, необходимость уплаты НДФЛ будет определена исключительно сроком владения данного жилья. Начиная с 1 января 20 16 года налог с дохода от продажи недвижимости нужно выплачивать только тем владельцам, которые были собственниками этого жилья меньше 5 лет. Но и здесь есть определенные исключения: жилая недвижимость, подаренная близким родственникам, доставшаяся по наследству и прочие варианты, при которых минимальный срок владения будет всего три года. Также с 1 января этого года в данный перечень была добавлена и жилая недвижимость, которая является единственным жильем.
Следует также помнить, что данный налог выплачивается с той суммы, которая составляет разницу между стоимостью покупки и продажи жилья. Помимо этого следует знать, что декларацию нужно подавать даже в том случае, если ваш доход от продажи составляет ноль рублей или у вас есть право на налоговые льготы.
Налоговые вычеты и льготы, позволяющие уменьшить налог на недвижимость
Отметим, что действующим законодательством предусмотрены определённые налоговые вычеты и льготы, которые позволяют уменьшить общую сумму налога на недвижимость, подлежащего уплате в бюджет. Так, для каждого вида помещения или строения предоставляется налоговый вычет, который уменьшает общую площадь жилья, облагаемого налогом. Так Налоговый Кодекс РФ предусматривает возможность получения плательщиками налоговых вычетов, размер которых зависит от типа недвижимости:
-
стоимость 50 квадратных метров площади – для дома;
-
стоимость 20 квадратных метров площади – для квартиры;
-
цена 10 квадратных метров – для комнаты;
-
1 миллион рублей – для недвижимого комплекса с жилыми помещениями.
Кроме этого, льготные категории граждан (ветераны, пенсионеры, инвалиды 1, 2 групп и прочие) полностью освобождаются от уплаты налога на один объект каждого вида недвижимости по желанию владельца собственности.
Например, если гражданин владеет двумя квартирами и двумя гаражами, то льготой можно воспользоваться в отношении одной квартиры и одного гаража, а за прочие объекты недвижимости придётся заплатить на общих основаниях.
Какое имущество облагается налогом?
Рассмотрим, как платить налог на движимое и недвижимое имущество.
Налог на движимое имущество
Движимые материальные ценности могут легко перемещаться вместе со своими владельцами. К такому имуществу относятся ценные бумаги, денежные средства, автомобили и т.д.
Налог на недвижимое имущество
К такому имуществу относятся земельные участки и все, что непосредственно связано с землей, а также квартиры, здания, сооружения, объекты незавершенного строительства. К недвижимым вещам, которые могут принадлежать юридическим лицам, относятся также подлежащие обязательной государственной регистрации морские и речные суда, космические объекты, самолеты и вертолеты и иное имущество.
Налогом облагаются принадлежащее физическим лицам на правах собственности:
-
квартиры, дома, комнаты;
-
иные, в том числе недостроенные, строения и помещения;
-
дачные домики;
-
доли в имуществе. Исключение составляет многоквартирный жилой дом, который находится в общей собственности;
-
гаражи;
-
машиноместа.
К плательщикам налога относятся собственники этого имущества.
Обратите внимание!
Платить налог должны не только россияне, но и любые другие физические лица, которые приобрели имущество на территории РФ.
Если собственность совместная, то по договоренности сторон погасить задолженность за всех может один собственник.
Кто платит сборы?
Обязанность по перечислению денег бюджету возлагается на тех, кто владеет такими объектами:
- С незавершённым строительством.
- Комплексы недвижимости, в единой форме.
- Квартиры, комнаты жилых домов.
- Гаражи, места для машин.
- Жилые дома.
Строения другого типа могут относиться к жилым. Пример – объекты на участках, чьё назначение – индивидуальное строительство, сады и огороды, подсобное хозяйство. Простыми словами – домики на дачах, садовые строения тоже жилые. Что ведёт к применению общего варианта налогообложения.
Налогообложение не включает в число объектов так называемое общее имущество, среди которого:
- Подвалы жилых домов.
- Лестницы.
- Крыши.
- Лифты.
- Чердаки.
Как определить налоговую базу
С 1.01.2020 налоговой базой является кадастровая стоимость объекта. Во всех регионах РФ она рассчитана.
Рассмотрим способы, как узнать кадастровую стоимость своей недвижимости.
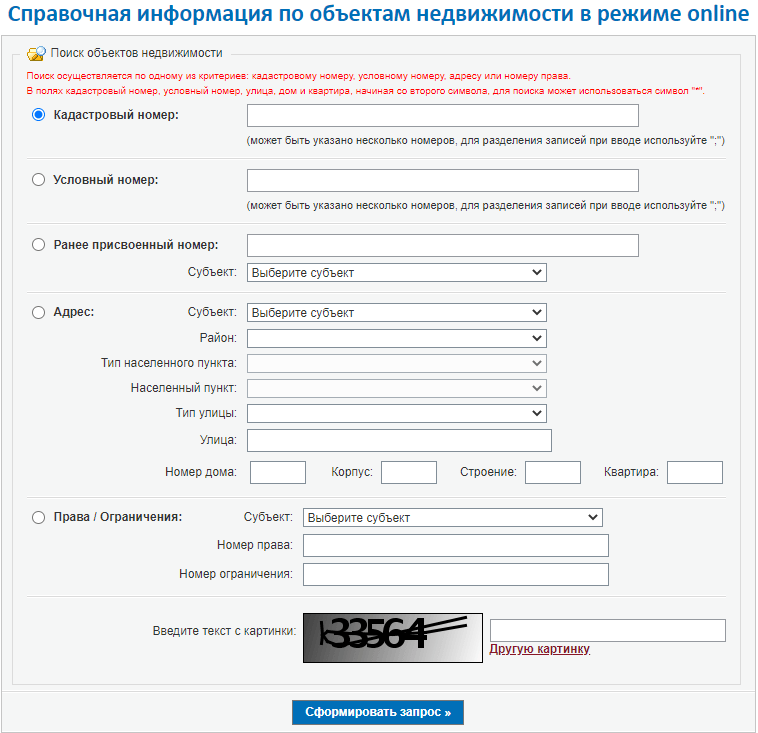
Сайт Росреестра
Достаточно заполнить онлайн-заявку и получить все необходимые сведения.
Личный кабинет налогоплательщика на сайте ФНС
В разделе “Мое имущество” находятся все объекты, которыми вы владеете. В карточке можно сразу увидеть кадастровый номер. Например, если хотите сделать запрос на сайте Росреестра, он понадобится. А если кликнуть по недвижимости мышкой, то попадете в описание, где и находится кадастровая стоимость.


Калькулятор на сайте ФНС
Последовательно заполняется информация. После введения кадастрового номера высвечивается стоимость объекта. В моем случае это все те же 1 816 986,38 руб.

Публичная кадастровая карта
На карте нет квартир, только земельные участки и жилые дома.
Налоговая квитанция
Если у вас нет личного кабинета на сайте ФНС или вы написали заявление о своем желании получать уведомления в бумажном виде по почте, то в присланной в прежние годы квитанции есть кадастровая стоимость.
На окончательную величину налоговой базы влияют льготы: федеральные и местные. Про них будет отдельный раздел в статье.
Размеры ставок
Самостоятельное определение ставок – право всех субъектов, как говорится в НК РФ. Определены лишь максимальные пределы:
- 0,1%
Для комнат и квартир, жилых домов. Учитываются объекты с незавершённым строительством. Правило распространяется на единые жилые комплексы с соответствующими помещениями, машино-места и гаражи, строения с меньше, чем 50-метровой площадью. Последний вариант предполагает учёт объектов, занимающих участки, созданные для огородов и садов, ведения хозяйства.
- 2%.
Такой учёт действует для центров торговли и администрации. То же касается других объектов, чья цена больше 300 миллионов рублей.
- Другие категории объектов, не представляющие предыдущие группы, попадают под ставку 0,5%.
Отдельные правила действуют для Севастополя, Москвы и Санкт-Петербурга. Там могут уменьшать ставки до нуля, либо увеличивать до 0,3%. При принятии решений учитывают:
- Местонахождение объекта.
- Стоимость.
- Вид.
Налогооблагаемая база
База для расчета налогового сбора определяется на основании статьи 402 НК РФ. До 1 января 2020 г. она может исчисляться по кадастровой или инвентаризационной оценке. До 2015 г. налоговая база рассчитывалась по инвентаризационной стоимости. В период 2015-2019 годы органы власти субъектов РФ должны принять нормативно-правовые акты, определяющие порядок расчета исходя из кадастровой оценки.
С 2020 г. налоговая база определяется только исходя из кадастровой стоимости, внесенной в Росреестр на 1 января. Если объект был образован в течение года, то для расчета будет браться оценка объекта на дату внесения сведений о нем в ЕГРН.
Как узнать кадастровую оценку
Информация о кадастровой стоимости недвижимости находится в открытом доступе на сайте rosreestr.ru. Она предоставляется по запросу пользователя бесплатно.
Чтобы получить сведения нужно перейти в раздел «электронные услуги» и выбрать подраздел «справочная информация». Для поиска объекта следует указать один из параметров:
- кадастровый/условный/ранее присвоенный номер;
- адрес;
- права/ограничения.
После этого нажать кнопку «сформировать запрос». На экране отобразится информация об искомом объекте.
Помимо этого, получить информацию о стоимости объекта можно при личном обращении в отделение Росреестра.
Особенности определения базы для некоторых категорий объектов
Налоговым Кодексом предусмотрены следующие вычеты при определении налогооблагаемой базы:
- 20 кв. метров для квартир;
- 10 кв. метров для комнат;
- 50 кв. метров для жилого дома;
- 1 000 000 рублей для единого недвижимого комплекса, в состав которого входит хотя бы один жилой объект.
Пример
Для семей, имеющих 3 и более несовершеннолетних детей, налоговая база дополнительно уменьшается на 5 кв. метров для квартир или комнат, и на 7 кв. метров для жилого дома. Вычет предоставляется на каждого ребенка. Данный вычет применяется в отношении 1 объекта каждого вида. Для уменьшения налогооблагаемой базы многодетной семье необходимо предоставить в ФНС заявление.
Власти субъектов РФ могут увеличить размеры налоговых вычетов. Если после уменьшения налогооблагаемой базы на величину вычета она имеет отрицательное значение, то база принимается равной 0. В таком случае ничего уплачивать не нужно.
Пример
Инвентаризационная стоимость
Если субъектом РФ не принят нормативно-правовой акт, определяющий налогооблагаемую базу по новым правилам, то для исчисления применяется инвентаризационная стоимость, умноженная на коэффициент-дефлятор.
Данный коэффициент ежегодно устанавливается Приказом Минэкономразвития России. В 2019 г. он составляет 1,518.
С 1 января 2020 года прекращается расчет налоговой базы исходя из инвентаризационной стоимости (статья 5 № 284-ФЗ от 04.10.2014).
Если гражданин владеет несколькими видами недвижимого имущества, расположенными в одном регионе, то для расчета берется их суммарная стоимость.
Как узнать сумму к уплате
Ежегодно, не позднее, чем за 30 дней до наступления даты оплаты, ФНС направляет в адрес налогоплательщика уведомление, в котором содержатся сведения о начисленной сумме. Если плательщик не получил налоговое уведомление, то это не значит, что он вправе не уплачивать налог.
С 2015 году за налогоплательщиками закреплена обязанность по информированию налогового органа об имеющихся в собственности объектах недвижимости или автотранспортных средствах. Для этого необходимо в срок до 31 декабря года, следующего за годом приобретения имущества в собственность, направить в ФНС копии правоустанавливающих документов.
Пример
Также налоговое уведомление направляется налогоплательщику через личный кабинет на сайте www.nalog.ru. Посмотреть его можно в разделе «мои налоги». На портале можно не только отслеживать начисленные суммы, но и производить оплату онлайн, с помощью банковской карты.
жалобой
Обязанность по уплате имущественного налога возникает у каждого налогоплательщика с момента регистрации права собственности. Если гражданин не получил уведомление из налогового органа, то ему следует самостоятельно обратиться в ФНС для оформления квитанции на оплату налога. За несвоевременную уплату налогоплательщику будут начислены пени, расчет которых производится исходя из ставки рефинансирования. Пени начисляются за каждый день просрочки оплаты. Также ему грозит штраф в размере 20% от неоплаченной суммы.
★ ★ ★
Пример расчета налога на имущество по кадастровой стоимости
Если имеет место использование КС в качестве основания для определения пошлины, в отношении разных по типу объектов недвижимости предусмотрены некоторые тонкости формирования налоговой базы.
На основании типа объекта собственнику полагается налоговый вычет на КС:
- Комната – 10 кв. м.
- Квартира – 20 кв. м.
- Жилой дом – 50 кв. м.
Имущественная пошлина определяется по такой схеме:
Н – налог;
КС – кадастровая стоимость (ознакомиться с информацией можно в Федеральной службе регистрации и кадастра);
ИВ – имущественный вычет;
РД – размер доли (применимо для исчисления пошлины индивидуально по каждому долевому собственнику с учетом его доли);
СН – используемая ставка.
Если объект оформлен в совместную собственность, пошлина одинакова для каждого владельца.
Порядок исчисления и уплаты налога на имущество
Расчет налога можно осуществлять, ориентируясь на инвентаризационную или кадастровую стоимость объектов налогообложения. Если законодательно в конкретном субъекте выбран второй вариант, то учитываться будет ценность имущества на 1 января 2018 г.
Важно: если данный порядок применяется с начала текущего года, имущественный налог в 2018 году должен рассчитываться с учетом «переходного этапа». Последнее означает, что в ходе первых 3-х налоговых периодов для вычисления суммы пошлины актуальна нижеуказанная формула:. Н – итоговый размер пошлины, которую необходимо оплатить;
Н – итоговый размер пошлины, которую необходимо оплатить;
Н1 — пошлина, рассчитанная на основании КС;
Н2 — сумма налога на объект, рассчитанная на основании инвентаризационной стоимости (учитывается последний налоговый период), либо размер пошлины, начисленный за 2014 год по тому же объекту (если расчет с учетом кадастровой ценности начал применяться с 1.01.2015 г.);
К – варьируемый коэффициент, значение которого представлено ниже:
- 0,2 — актуально в 1-й налоговый период, когда порядок расчета налога в конкретном МО или городе федеральной значимости учитывает КС объекта.
- 0,4 – актуально для 2-го периода времени.
- 0,6 – актуально для 3-го периода.
В остальные периоды исчисление осуществляется в общем порядке.
Если рассчитанная сумма пошлины (ориентированная на кадастровую стоимость объекта) больше относительно предыдущего налогового периода в совокупности с коэффициентом 1,1, собственнику предписано уплачивать сумму налога, меньшую из двух обозначенных. Данное правило действует, начиная с 3-го налогового периода.
Когда основанием для расчета выступает инвентаризационная ценность, при исчислении размера налога применимы последние сведения о ней, полученные инспекцией до 1.03.2013 г.
Налог, начисленный за действующий год, предписано оплатить в срок до 1.12.2019 г, вне зависимости от территориального расположения. В противном случае неплательщику за каждый просроченный день грозит штраф, сумма которого равна 1/300 от действующей ставки рефинансирования ЦБ РФ
Обратите внимание: инспекция вправе уведомить трудовую организацию должника и взыскать с последнего задолженность в счет зарплаты.
Порядок расчета налога
Сумма налога рассчитывается от кадастровой стоимости, установленной на 1 января текущего налогового периода пропорционально периоду владения.
При исчислении налога исходя из кадастровой стоимости предусмотрены налоговые вычеты (уменьшение кадастровой стоимости) на величину кадастровой стоимости:
- 10 кв.м. в отношении комнаты,
- 20 кв.м. в отношении квартиры,
- 50 кв. м. в отношении жилого дома.
- 1 миллион рублей — в отношении единого недвижимого комплекса с жилым домом.
В случае, если при применении налоговых вычетов, налоговая база принимает отрицательное значение, в целях исчисления налога такая налоговая база принимается равной нулю.
Поправочные коэффициенты
В связи с тем, что сумма налога, рассчитанная от кадастровой стоимости, как правило, значительно выше рассчитываемой от инвентаризационной стоимости, установлены поправочные коэффициенты, применяемые при расчете суммы налога:
- 0,2 – при расчете налога за 2015 г.;
- 0,4 — при расчете налога за 2016 г.;
- 0,6 — при расчете налога за 2017 г.;
- 0,8 — при расчете налога за 2018 г.
Начиная с 2019 года поправочный коэффициент не применяется.
При этом сумма налога рассчитывается по формуле:
- Н — сумма налога, подлежащая уплате;
- Н1 — сумма налога, исчисленная от кадастровой стоимости без учета поправочного коэффициента;
- Н2 — сумма налога, исчисленная исходя из соответствующей инвентаризационной стоимости объекта налогообложения;
- К – поправочный коэффициент.
Пример расчета
Рассчитаем сумму налога на квартиру общей площадью 70 кв. м., расположенную в г. Москве в районе станции Метро Проспект Мира с кадастровой стоимостью 6 млн. рублей. Сумма налога за 2014 г., исчисленная исходя из инвентаризационной стоимости, составляет 950 рублей.
1. Итак, налоговый вычет составляет 20 кв.м., то есть налоговая база равна:
6 000 000 / 70 кв.м. * 20 кв.м. = 1 714 285,71 рублей.
2. Ставка налога на данную квартиру составляет 0,1 %.
(6 000 000 — 1 714 285,71) * 0,1 % = 4 285,71 рублей.
3. Применяем формулу расчета налога с учетом поправочного коэффициента:
Сумма налога к уплате за 2015 г. = (4 285,71-950)*0,2+950 = 1617,14 рублей.
Сумма налога к уплате за 2016 г. = (4 285,71 -950)*0,4+950 = 2284,28 рублей.
Сумма налога к уплате за 2017 г. = (4 285,71 -950)*0,6+950 = 2951,42 рублей.
Сумма налога к уплате за 2018 г. = (4 285,71 -950)*0,8+950 = 3618,56 рублей.
Сумма налога к уплате за 2019 г., 2020 г. и последующие годы = 4 285,71 рублей.
Срок уплаты
Сроки зависят от того, кто уплачивает налог — гражданин или юрлицо.
Для физических лиц
Каждый собственник недвижимого имущества должен уплатить предусмотренный законом налог не позднее 1 декабря текущего года. К примеру, за 2018 год, налог уплачивается до 1 декабря 2018 года. При нарушении срока за каждый просроченный день начисляется пеня, равная 1/300 от установленной Центробанком РФ ставки рефинансирования.
Обратите внимание!
В случае задержки платежа ФНС может уведомить работодателя и попросить его взыскать сумму из начисленного заработка. До момента полного расчета с долгом нарушителю будет отказано в выезде за пределы России.
Для юридических лиц
Направить отчет по налогу на недвижимое имущество юридическое лицо обязано, используя декларацию по форме КДН 1152026. В 2017 году начала действовать новая форма отчета, но сотрудники ФНС принимают и старые декларации.
Годовая форма должна подаваться до 30 марта по окончании налогового года. В случае использования в регионе промежуточных отчетных периодов и авансовой системы платежей, отчеты предоставляются до 30.04, 30.07 и 30.10 каждого года.
Все отчисления в бюджет юридическими лицами должны совершаться своевременно. Это позволит компании продолжать дальнейшее функционирование и избежать начислений за просрочку платежа.
Обратите внимание!
В случае нарушения закона сумма штрафных санкций будет равна 20% от общей суммы неуплаченного налога.
Если вы не можете быстро и правильно рассчитать налог на недвижимое имущество для физического или юридического лица, или не разбираетесь, применяется ли в вашей ситуации льгота, обратитесь за помощью к юристам Правовед.ру. Их опыт и высокая квалификация помогут разобраться в ситуации и своевременно внести необходимые суммы без нарушения норм законодательства и применения со стороны государства штрафных санкций.
Расчёты при инвентаризационной стоимости
Стоимость объекта по инвентаризационной схеме – опора для расчёта. Главное – чтобы налоговые органы получили информацию до 1 марта в 2013 году. Результаты исчислений также предполагают умножение со специальным коэффициентом-дефлятором. Сотрудники местного отделения БТИ передают нужные сведения.
- Контактных данных регионального отделения.
- Графика работы.
- Адреса места нахождения.
Здесь, как и со стоимостью по кадастру, величина ставок контролируется регионами. На официальном сайте органа контроля публикуют и обновляют информацию по ставкам. Максимум показателей находится на следующем уровне:
- 0,1% когда цена инвентаризационного типа – до 300 тысяч рублей.
- 0,3% — От 300 до 500 тысяч рублей.
- 2% — более 500 тысяч рублей.
Каждый субъект наделён правом применения дифференцированных ставок.