Как вернуть подоходный налог с зарплаты работающему
Содержание:
- Кто может получить возврат налога при покупке квартиры?
- Ветеран омской области льготы в 2018 году 25 июня
- Реализация права на имущественные вычеты
- Необходимые документы
- Возврат подоходного налога — за что можно вернуть?
- Проблемы при возмещении НДФЛ
- Критика
- Какие документы нужны, чтобы получить вычет НДФЛ при покупке квартиры?
- За что можно вернуть подоходный налог
- Нюансы получения имущественного вычета
- Имущественный вычет: покупка жилья и ипотека
- Возврат налога
- В итоге
Кто может получить возврат налога при покупке квартиры?
Прежде всего, действующее законодательство предусматривает предоставление налогового вычета при покупке жилья только налогоплательщику. Налогоплательщиками признаются организации и физлица, на которых возложена обязанность уплачивать налоги ().
Кроме того, физлица по общему правилу должны являться налоговыми резидентами Российской Федерации (). К ним относятся граждане, фактически находящиеся в России не менее 183 календарных дня в течение 12 следующих подряд месяцев. Этот период не прерывается в случае краткосрочных (менее шести месяцев) выездов за границу для лечения, обучения или работы на морских месторождениях углеводородного сырья (). Ограничение по времени нахождения в России не устанавливается для командированных за границу представителей органов власти и местного самоуправления, а также российских военнослужащих, проходящих службу за рубежом. Эти лица признаются налоговыми резидентами, даже если в течение года они ни одного дня не находились на территории России ().
Также отдельный порядок установлен для признания в 2015 году налоговыми резидентами жителей Республики Крым и Севастополя. Для них 183 дня проживания исчисляются в течение периода с 18 марта по 31 декабря 2014 года ().
Лица, не являющиеся российскими налоговыми резидентами, тоже могут являться плательщиками НДФЛ, но только в том случае, если их источник дохода располагается в России (). Однако получить налоговый вычет они по общему правилу не могут ().
Кроме того, чтобы получить налоговый вычет, нужно иметь сам доход, который облагается налогом. Если налогоплательщик не имеет какого-либо дохода, с которого он обязан уплачивать НДФЛ, то он не сможет получить налоговый вычет. Этим налогом облагается доход, полученный налоговыми резидентами как от российских источников, так и от источников за пределами Российской Федерации, а для нерезидентов – только от российских источников ().
Важно, что вычет предоставляется только собственникам недвижимости. Если вы оплатили покупку квартиры для другого человека, а сами не стали собственником этого жилья, то налоговый вычет вам не предоставят
Равно как не предоставят такой вычет и этому человеку. Исключением является случай приобретения жилья в собственность своих детей или подопечных в возрасте до 18 лет либо строительства жилой недвижимости для них ().
Если квартиру купили супруги (и она по правилам семейного законодательства перешла в их общую совместную собственность), то нередко возникает вопрос: каждый ли из них вправе получить вычет или только тот, на кого недвижимость оформлена? Минфин России посчитал, что на вычет могут претендовать оба супруга, причем и мужу, и жене вычет полагается в полном размере, до 2 млн руб. При этом не обратившийся за таким вычетом совладелец сохраняет право на получение имущественного налогового вычета по другому объекту недвижимости в полном объеме. Правда, действует это правило, только если документы, подтверждающие возникновение права собственности на объект (либо акт о передаче – при приобретении прав на объект долевого строительства), оформлены после 1 января 2014 года (письмо Департамента налоговой и таможенно-тарифной политики Минфина России от 5 июня 2015 г. № 03-04-05/32776).
Для объектов, приобретенных до 1 января 2014 года, действует другое правило: размер вычета распределяется между супругами в соответствии с их письменным заявлением. Напомним, что получить вычет можно из доходов за три года, предшествовавших году подачи налоговой (). Иными словами, если налогоплательщик подал заявление о предоставлении налогового вычета на покупку жилья в 2018 году, получить вычет из доходов предыдущих периодов он сможет только за 2017, 2016 и 2015 годы. При этом не имеет значения момент приобретения квартиры, поскольку ограничений на срок обращения за вычетом не установлено (письмо Департамента налоговой и таможенно-тарифной политики Минфина России от 29 апреля 2014 г. № 03-04-05/20134).
Однако если недвижимость супругами была оформлена не в совместную, а в общую долевую собственность, то каждый из супругов должен подтвердить понесенные на ее приобретение расходы самостоятельно и именно на сумму этих расходов ему будет предоставлен налоговый вычет (письмо Департамента налоговой и таможенно-тарифной политики Минфина России от 28 ноября 2014 г. № 03-04-05/60785).
Ветеран омской области льготы в 2018 году 25 июня
Сумма рассчитывается по минимальному взносу на ремонт и зависит от занимаемой площади.
- Скидка 50 процентов от оплаты за жилье: за услуги, текущий ремонт, работы по управлению домом.
- Пятидесятипроцентная компенсация на оплату очистки выгребных ям (вывоз ЖБО, жидких бытовых отходов).
- Обслуживание в областных организациях социального обслуживания без очереди.
- Скидка 50 процентов на социальные услуги, предоставляемые омскими организациями соцобслуживания. Перечень услуг утвержден законодательными органами.
- Внеочередная доставка твердого топлива (если имеется печное отопление).
- Если ветеран труда проживает вместе с другими гражданами, то скидка на коммунальные услуги, капитальный ремонт, печное топливо, вывоз жидких отходов рассчитывается в зависимости от его доли в общем расходе всех проживающих в данном помещении лиц.
Реализация права на имущественные вычеты
Под имущественными налоговыми вычетами понимается возможность налогоплательщика сократить базу по НДФЛ (в том числе при продаже имущества) на сумму средств, потраченных ранее на приобретение этих объектов.
Какие виды имущественных вычетов предусмотрены НК РФ, узнайте из материала «Получение имущественных налоговых вычетов по НДФЛ».
Если речь идет о продаже недвижимости, участков земли, доли в УК или иного имущества, гражданин обязан заплатить налог с полученных при реализации доходов. О том, в каких случаях сумму НДФЛ можно уменьшить и когда факт налогообложения не возникает, можно прочесть в этой статье.
Приобретение жилплощади с недавних пор дало физлицам некоторые дополнительные возможности для возврата уплаченного ранее НДФЛ. Какими путями можно получить эти денежные средства и какие законодательные изменения произошли в целом, можно узнать из этого материала.
Право на имущественный вычет при приобретении недвижимости получают все физлица, доходы которых облагаются НДФЛ. В связи с этим возникает вопрос: относятся ли к таким лицам ИП? Ответ на этот вопрос вы найдете в статье «Налоговый вычет при покупке квартиры для ИП (нюансы)».
Реализация имущества физлицами и налоговые последствия этого действия подчиняются своим правилам. В отличие от факта покупки, дающей только право на вычет, при продаже возникает обязанность по уплате налога.
В имущественные вычеты по НДФЛ в 2016 году были внесены серьезные изменения. Они касаются продажи объектов недвижимого имущества, приобретенных в собственность после 01.01.2016. Для этих объектов увеличен минимальный срок владения имуществом с 3 до 5 лет, после которых их реализация освобождена от налогообложения. Исключение составляет недвижимое имущество, полученное в подарок от члена семьи, по наследству или в результате приватизации. В этом случае минимальный срок владения остался прежним — 3 года.
О том, какие именно изменения, касающиеся этого вопроса, произошли в законодательстве, читайте здесь.
Сотрудник имеет право обратиться с заявлением на предоставление имущественных вычетов НДФЛ не только в органы ФНС, но и непосредственно к работодателю. О его конкретных действиях при этом можно узнать из статьи «Как предоставить имущественный вычет, если работник заявил о нем в середине года».
Приобретение жилья в ипотеку сопровождается выплатой кредитных сумм в течение, как правило, не одного налогового периода. О том, как заявлять в этом случае о своем праве на вычеты, узнайте из статьи «Как получить вычет на покупку квартиры в рассрочку».
С нюансами предоставления имущественного вычета вас познакомят размещенные на нашем сайте публикации:
- «Может ли налоговый агент предоставить имущественный вычет работающему по ГПД?»;
- «По земельному участку, по которому произошел раздел, не удастся получить вычет НДФЛ»;
- «Расходы на ремонт авто не могут уменьшить НДФЛ от его продажи».
Минфин планирует законодательно закрепить процедуру взыскания излишне предоставленного имущественного вычета по НДФЛ. Так, если налогоплательщик сам обнаружит, что ему неправомерно вернули НДФЛ, он должен подать уточненную декларацию. После проведения камеральной проверки налоговики выставят требование об уплате налога (пени в течение срока, указанного в требовании, начисляться не будут).
Закон дает возможность использовать налоговые вычеты, однако только в том случае, если соблюдены все правовые и налоговые тонкости. Следите за обновлениями нашей рубрики «Вычеты (НДФЛ)» – это позволит вам всегда правильно применять актуальные законодательные нормы.
Необходимые документы
Перечень документов, которые потребуются от сотрудника для возврата подоходного налога, зависит от вида вычета. Для получения права на стандартный вычет (например, за несовершеннолетних детей и ребенка-инвалида) сотруднику требуется написать заявление на имя работодателя с приложением к нему подтверждающих право на вычет документов (свидетельства о рождении детей, удостоверение чернобыльца, заключение об инвалидности от медицинской комиссии, справка от второго родителя о неполучении вычета и пр.).
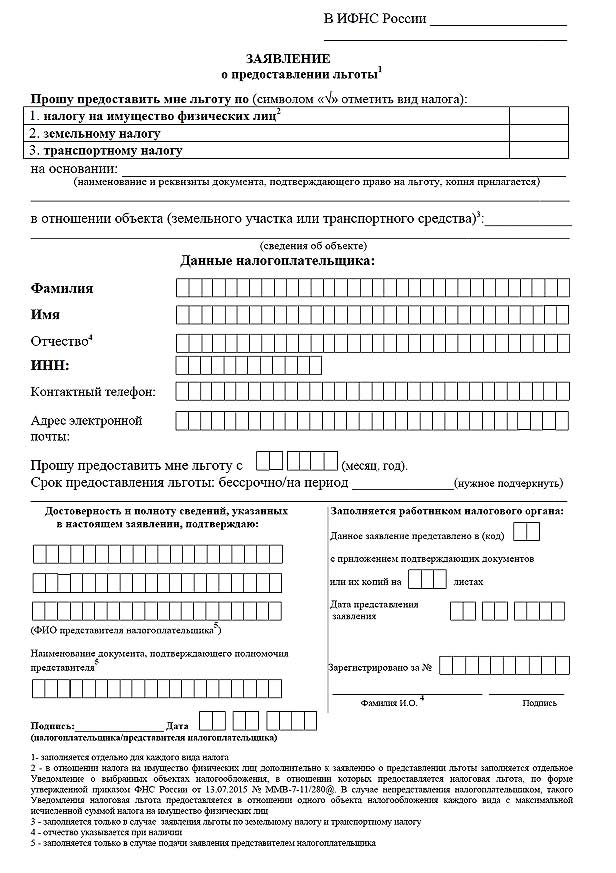
Для получения имущественного или социального налогового вычета сотруднику требуется первоначально подать в ИФНС соответствующее заявление о предоставлении подтверждения его права на вычет, согласно пп. 3, 4 п. 1 ст. 220 Налогового кодекса.
Подавать документы в Налоговую инспекцию можно лично или путем их отправки по почте ценным письмом с описью вложения. При личной передаче документов заверять их не нужно – документы предоставляются в копиях с одновременным предъявлением оригиналов.
Для подтверждения права на вычет сотруднику следует предоставить в инспекцию документы, которые указывают на факт оплаты медицинских или образовательных услуг, приобретение недвижимости и пр. Это могут быть чеки, платежные поручения и пр.
Мнение эксперта
Алексеев Дмитрий Юрьевич
Юрист с 6-летним стажем. Специализация — гражданское право. Член ассоциации юристов.
Также потребуется официальный договор на оказание медицинских или образовательных услуг, на получение ипотечного кредита или покупку недвижимости.
При выполнении всех условий налоговая инспекция по результатам камеральной проверки выдает налогоплательщику подтверждающий право на вычет документ. Вместе с полученным уведомлением сотрудник обращается к работодателю и пишет здесь заявление о предоставлении права на вычет.
После подачи всех документов у налогоплательщика перестанут удерживать НДФЛ до момента исчерпания права на вычет.
В том случае, когда работодатель некорректно удержал часть заработной платы сотрудника и не учел его право на налоговый вычет, хотя сотрудник предварительно обратился к нему с заявлением на получение вычета, то для возврата налога работнику просто следует подать заявление на возврат излишне уплаченной зарплаты. Оно пишется в свободной форме и должно содержать:
- просьбу о возврате излишне удержанного налога со ссылкой на п. 1 ст. 231 Налогового кодекса;
- указание на период, за который необходимо вернуть подоходный налог;
- реквизиты счета, на который сотрудник хотел бы вернуть средства (это может быть его зарплатный счет, служащий для перечисления зарплаты).
При возврате подоходного налога работодатель возвращает сотруднику излишне удержанный НДФЛ из тех денег, которые предназначались для перечисления подоходного налога или для выплаты зарплаты. Но если возникла ситуация, когда у работодателя не оказалось достаточного объема средств для возврата НДФЛ сотруднику, то в 10-дневные сроки после поступления заявления от него работодателю следует обратиться в ИФНС с ходатайством на возврат излишне уплаченного налога в бюджет.
Ходатайство подается на бланке, который был утвержден письмом ФНС от 2015 года №ММВ-7-8/90@.
Таким образом, возврат НДФЛ, который излишне был удержан из заработной платы сотрудника, может произвести как налоговый агент в лице работодателя, так и налоговая инспекция. Для этого сотрудник подает соответствующее заявление и предоставляет комплект документов, подтверждающих право на вычет.
Возврат подоходного налога — за что можно вернуть?
Многие граждане РФ лишь поверхностно ознакомлены с налоговым законодательством нашей страны, и не знают, что возможен возврат подоходного налога, и за что его можно вернуть. Зачастую знания людей ограничиваются тем, что они осведомлены о необходимости уплаты некоторых сборов.
Придерживаться такой позиции, как минимум, не рационально, так как в Налоговом Кодексе РФ содержится информация о ряде привилегий, имеющихся у всех налогоплательщиков. И речь в данном случае идет не только о льготах, к привилегиям также относятся разные вычеты, позволяющие вернуть гражданам часть средств из уплаченного налога.
Законодательство о возврате подоходного налога
Вычетная база распространяется практически на все виды налогообложения, в том числе и на подоходное. В сегодняшнем материале более подробно рассмотрим вопрос именно о том, как вернуть часть подоходного налога согласно действующему законодательству РФ.
Проблемы при возмещении НДФЛ
Представим наиболее часто возникающие сложные ситуации, из-за которых возврат НДФЛ существенно затягивается по времени:
- декларация 3-НДФЛ заполнена неправильно. В этой ситуации инспекция делает запрос на исправление сведений, что занимает определенный период времени;
- пакет документации представлен не полностью. Помимо основных бумаг, налоговики иногда требуют и дополнительные справки;
- отсутствует документация, подтверждающая факт расходов заявителя, либо в ней есть недочеты;
- имеются ошибки в заявлении на налоговый вычет;
- бумаги затерялись в налоговой;
- реквизиты счета указаны неправильно.
Критика
Какие документы нужны, чтобы получить вычет НДФЛ при покупке квартиры?
В соответствии с подп. 6 п. 1 ст. 220 НК РФ, для того чтобы получить вычет НДФЛ при покупке квартиры, налогоплательщик должен собрать и представить в ИФНС такие документы:
- Договор купли-продажи (мены) на объект жилой недвижимости (квартиру, комнату или долю в них) и также квитанции о проведении расчета за него (подп. 7 п. 1 ст. 220 НК РФ). Все документы подаются в форме заверенных копий.
- Договор о долевом участии в строительстве или акт о передаче такого объекта строительства. Документ подается в виде заверенной копии.
- Если приобреталась квартира в собственность для не достигшего 18 лет ребенка, то необходимо предоставить копию его свидетельства о рождении, а также разрешение органа опеки на совершение такой сделки.
- Также потребуется заверенная копия свидетельства о регистрации права собственности на введенное в эксплуатацию недвижимое имущество (для строящегося жилья данный документ не нужен, достаточно будет акта приема-передачи объекта). С 15.07.2016 вместо «розового» свидетельства госорганы выдают выписку из Единого госреестра прав на недвижимость.
- Копии свидетельства о присвоении ИНН и документа, удостоверяющего личность заявителя.
- Кроме того, налогоплательщику желательно представить справку с места работы по форме 2-НДФЛ. Данная справка не поименована в перечне обязательных документов, однако контролеры вправе ее истребовать. Подробности см. здесь.
См. также статью «Где можно взять (получить) справку 2-НДФЛ».
Для получения вычета через налоговое ведомство потребуется подать декларацию по форме 3-НДФЛ. Она представляется начиная с первого квартала года, следующего за тем налоговым периодом, в котором была приобретена недвижимость.
Для того чтобы указать выбранный способ получения имущественного вычета, а также банковские реквизиты налогоплательщика, должно быть подано заявление на возврат НДФЛ. Срок подачи его не регламентирован, но выплаты начнутся только спустя 1 месяц после его представления. В связи с этим желательно подавать такое заявление вместе с полным пакетом необходимой документации.
Полный перечень документов см. в статье «Документы на налоговый вычет при покупке квартиры».
По истечении отведенного срока для проведения камеральной проверки (3 месяца, если налог возвращает инспекция, и 30 дней, если НДФЛ перестает удерживать работодатель) налоговое ведомство сообщит о своем решении предоставить имущественный вычет либо об отказе. В большинстве случаев отказ в предоставлении имущественного вычета связан с неточностями, допущенными при заполнении декларации. Налогоплательщик сможет подать декларацию повторно, при этом срок проведения камеральной проверки не меняется.
За что можно вернуть подоходный налог
Возврат налога НДФЛ возможен в связи с применением имущественных и социальных вычетов. Эти вычеты ограничены определенными суммами, а в некоторых случаях и временными рамками. Разберемся, на какую сумму можно рассчитывать в каждом случае.
При условии, что вы в текущем году тратили деньги на социальные нужды, из бюджета можно вернуть НДФЛ:
- 15 600 руб., то есть 13 % от 120 тыс. руб. – максимальной суммы вычета, если платили за лечение, за обучение, за добровольную страховку, дополнительные пенсионные взносы. Если общая сумма подобных трат за год превысила 120 тыс.руб., то налогоплательщик должен выбрать, по каким расходам использовать вычет, чтобы уложиться в эту сумму;
- 6 500 руб. – 13 % от предельного вычета 50 тыс. руб., если платили за обучение детей. На эту сумму можно рассчитывать при оплате обучения каждого ребенка;
- 13 % налога от 25 % облагаемого дохода за год – если расходовали деньги на благотворительность;
- 13 % от полной суммы расходов – если тратили на дорогостоящее лечение. Виды дорогостоящего лечения перечислены в специальном перечне, который утвержден Постановлением Правительства РФ.
Все эти вычеты разрешено применять только к доходам того года, в котором производились соответствующие расходы. Остаток неиспользованной суммы социального вычета нельзя перенести на будущее.
Пример 1 Козырева Вера Петровна в 2017 году оплатила дорогостоящее лечение, поставила зубные импланты. Сумма, оставленная Верой Петровной у стоматолога, составила 360 тыс.руб. Расходы на дорогостоящее лечение могут приниматься для вычета без ограничения суммы, поэтому Козырева В.П. могла бы рассчитывать на возмещение подоходного налога в сумме 46 800 руб. (13 % от 360 тыс.руб.).
Но Вера Петровна только в июле 2017 года вышла из декретного отпуска и ее заработок за полгода составил 210 тыс.руб. Подоходный налог, удержанный с этой суммы 27 300 руб. Именно столько и может Вера Петровна получить обратно. Остаток вычета в сумме 19,5 тыс. руб. на 2018 год не переносится.
Это же правило работает и когда облагаемые доходы полностью отсутствуют.
Пример 2. Пенсионер Скородумов Виктор Николаевич заплатил за лечение и протезирование зубов 120 тыс. руб. Других доходов кроме пенсии Виктор Николаевич не имеет. В такой ситуации вычет Скородумову В.Н. не положен. Пенсии освобождены от налогообложения, то есть НДФЛ не начисляется и в бюджет не уплачивается. Налогооблагаемый доход отсутствует, возместить НДФЛ не из чего, соответственно и вычет не применим.
При приобретении жилья, в том числе с привлечением заемных средств (в ипотеку), предусмотрены имущественные вычеты. Из бюджета можно вернуть:
- 13 % от максимально возможного вычета 2 млн. руб., то есть 260 тыс. руб. в отношении расходов на приобретение;
- 390 тыс. руб. – 13 % от вычета, предусмотренного в отношении уплаченных процентов по ипотеке в сумме не более 3 млн. руб.
Вычет по расходам на приобретение жилья можно использовать для нескольких объектов, пока не будет получена вся возможная сумма – 260 тыс. руб. А вот вычет по процентам, к сожалению, законом разрешено применить только в отношении одного объекта. То есть, если проценты банку уплачены в сумме, меньшей 3 млн.руб., остаток вычета по другому объекту получить нельзя.
Имущественные вычеты в отличие от социальных можно переносить на будущее. Здесь если сейчас дохода нет, то вычет можно будет использовать в будущем, когда доход появится. Право на возвращение НДФЛ не пропадает. Кроме того, для пенсионеров законом предусмотрена возможность получить возвращение подоходного налога за три предыдущих года.
Пример 3. Рыбаков Виктор Андреевич вышел на пенсию в 2018 году. В этом же году он купил небольшой дом в деревне и оформил на него собственность. Виктор Андреевич проконсультировался в налоговой инспекции и узнал, как вернуть подоходный налог. Он сдал декларации о доходах за 2015, 2016 и 2017 годы и ему вернули из бюджета уплаченный за эти годы НДФЛ.
Нюансы получения имущественного вычета
Право на получение налогового вычета имеется практически у каждого гражданина, купившего квартиру или дом. Налогообложение доходов часто берет на себя организация, что позволяет не вникать в подробности, тогда как возврат части стоимости приобретенной недвижимости имеет ряд особенностей, о которых следует знать:
- Право на такую выплату предоставляется единожды, повторно воспользоваться им не выйдет.
- Налоговая вправе отказать в возврате процентов, если жилье было куплено у близких родственников или у своего работодателя.
- Подать декларацию можно за временной промежуток, который не превышает трех лет с момента покупки квартиры.
- При покупке квартиры пенсионером, возврат будет произведен только в том случае, если размер пенсии не меньше прожиточного минимума в регионе.
Также перед подачей заявления следует уточнить, какие документы нужны, если приобретенная недвижимость имеет особенности или гражданин является индивидуальным предпринимателем.
При временной нетрудоспособности собственника жилья, получить вычет можно на основании справки 2-НДФЛ за предыдущие 3 года. Если же дохода не имелось в течение этого времени – вернуть вычет можно только после появления официального дохода, при этом сколько пройдет лет с момента покупки квартиры – не имеет значения.
Возврат за членов семьи
Нередко имущество приобретается в долевую собственность, при этом доли выделяются несовершеннолетним детям или недееспособным членам семьи. Как получить налоговый вычет в этом случае стоит разобраться отдельно. Если квартира находится в собственности у ребенка, право на возврат подоходного налога предоставляется его законным представителям. Родителям понадобится собрать пакет документов, а в подтверждении оплаты должны быть указаны данные одного из них.
Получить возврат подоходного налога за супруга не составит труда, если приобретение недвижимости оформлено в совместную собственность. Если же у каждого имеется свое свидетельство о праве, получение процентов доступно лишь лицу, указанному в нем. Приобретая квартиру в ипотеку, стоит быть готовым, что вычет по процентам распределяется ежегодно по заявлению от всех собственников лишь при совместной собственности. При имеющихся долях, участвовать в расчете суммы возврата не выйдет – налоговый орган производит начислении на основании документов о праве собственности.
Порядок возврата подоходного налога при покупке квартиры строго регламентирован, все особенности и нюансы прописаны в официальных документах. Личные обстоятельства и любые факторы не могут влиять на изменение суммы выплат, список необходимых документов и сроки получения вычета. Грамотный подход к оформлению имущества гарантирует каждому гражданину РФ получение имущественного налогового вычета с покупки квартиры, дома или земельного участка. Ограничений по направленности денежных средств нет – потратить полученную сумму можно по своему усмотрению, никаких отчетностей при этом не требуется.
Личный опыт людей, обращающихся за возвратом подоходного налога, показывает, что иногда возникают вопросы, которые легче решить в момент подготовки пакета документов. Советы граждан, прошедших эту процедуру, помогут быстрее получить деньги и избавиться от переделывания декларации.
Имущественный вычет: покупка жилья и ипотека
Этот вычет касается трат на покупку жилья, земельного участка или строительства собственного жилого дома.
Тут есть несколько исключений. Вычет не получится получить, если вы купили жильё у «взаимозависимого лица» — ими налоговая считает вашего супруга, родителей, братьев и сестёр. Также не дадут вычет, если вы оплатили покупку материнским капиталом, бюджетными средствами или средствами работодателя. А если жильё было куплено за счёт материнского капитала частично, то вычет дадут только на ту сумму, которую вы внесли сами.
Если квартира покупается по договору долевого участия, то претендовать на вычет можно, когда вы получите акт передачи квартиры. Пока нет акта, нет и права на вычет, даже если вы уже выплачиваете ипотеку. В любой другой ситуации — например, строительство дома или покупка квартиры на вторичном рынке — понадобится выписка из Единого государственного реестра прав на недвижимое имущество и сделок с ним (ЕГРП).
Сколько платят
13% от стоимости жилья, но не больше 260 тысяч ₽. Право на такой вычет даётся один раз в жизни, но при этом остаток вычета можно перенести на другие объекты. Срока давности для возврата налогов нет — подать на вычет можно, даже если вы купили квартиру 10 лет назад.
Если вы покупали жильё в кредит, то дополнительно можете вернуть 13% от суммы процентов по ипотеке, но не больше 390 тысяч ₽. Право на такой вычет также даётся один раз в жизни, а остаток не переносится на другие объекты.
Выгодно рефинансировать ипотеку
Калькулятор Сравни.ру
За год вам могут вернуть столько налогов в виде вычета, сколько вы перевели в бюджет в виде 13% НДФЛ. Если эта сумма меньше положенного имущественного вычета, то он переносится на следующий год — придётся заново подавать декларацию. Если вы подаёте одновременно на социальные, инвестиционные и имущественный вычеты, то налоговая будет высчитывать имущественный в последнюю очередь.
Пример. Вы купили квартиру на собственные деньги за 4 миллиона ₽. Государство может вернуть вам 260 тысяч ₽ (4 000 000 ₽ * 13% — это 520 тысяч ₽, но у вычета есть лимит в 260 тысяч ₽). Ваша зарплата — 50 тысяч ₽ (600 тысяч ₽ в год), с неё вы заплатите 78 тысяч ₽ в виде налогов. Значит, за год вам могут вернуть максимум 78 тысяч ₽. Выходит, получать налоговый вычет вы будете 4 года (260 000 : 78 000) подряд, если при этом не будете использовать другие виды вычетов.
Ещё пример. Вы купили комнату за 1 миллион ₽ и заявили вычет. Государство вернуло вам 130 тысяч ₽ (1 000 000 * 13%). В праве на вычет у вас осталось ещё 130 тысяч ₽ (260 000 ₽ (максимальный вычет за всю жизнь) – 130 000 ₽). Эти деньги вы можете вернуть, когда купите ещё одно жильё.
И ещё пример. Вы купили жильё в ипотеку. Квартира стоила 5 миллионов ₽, а переплата по жилищному кредиту составила 2,5 миллиона ₽. Вы сможете вернуть 260 тысяч ₽ как вычет за покупку жилья и 325 тысяч ₽ как вычет за ипотеку (2 500 000 ₽ * 13%).
Если вы покупали квартиру вместе с супругом или супругой, то каждый из вас может получить отдельный вычет пропорционально своей доли в собственности — то есть по 13% от стоимости жилья (максимум по 260 тысяч ₽) и по 13% от переплаты по ипотеке (максимум по 390 тысяч ₽). Это правило работает, даже если жильё формально принадлежит кому-то одному из супругов.
Какие нужны документы
-
договор о приобретении жилья, акт о передаче жилья или выписка из ЕГРП;
-
документы, которые подтверждают расходы при приобретении имущества (квитанции к приходным ордерам, банковские выписки о перечислении денежных средств со счёта покупателя на счёт продавца, товарные и кассовые чеки, акты о закупке материалов у физлиц с указанием в них адресных и паспортных данных продавца и др.);
-
если покупали жильё в браке: свидетельство о браке; письменное заявление о договорённости сторон — участников сделки о распределении размера имущественного налогового вычета между супругами.
Если брали ипотеку, то дополнительно:
-
договор ипотеки, график погашения кредита и уплаты процентов за пользование заёмными средствами;
-
документы, подтверждающие уплату процентов по ипотечному договору (кассовые чеки, выписки из лицевых счетов налогоплательщика, справки банка об уплаченных процентах за пользование кредитом).
Возврат налога
Прежде, чем перейти к более детальному разбору разновидностей вычета, опишем, что он являет собой. Фактически, вычет – возвращенная гражданину часть налоговых выплат, вынесенных им в государственную казну.
Объясним, о каких выплатах идет речь. Каждый гражданин Российской Федерации, получающий средства в источнике за пределами ее границ и внутри ее границ, обязан делиться частью поступившего к нему дохода. Эта обязанность реализуется в виде выплат по налогу на доходы физического лица.
Сразу следует сказать, что отчисления по подоходному налогу производятся с множества разновидностей денежных поступлений гражданина, классифицирующихся в главном своде правил и норм в области налогообложения (Налоговом Кодексе Российской Федерации) в качестве доходов. Ими могут быть средства:
- зарплатные, получаемые сотрудником непосредственно на рабочем месте, в виде ежемесячных выплат;
- полученные в качестве выручки от продажи собственного имущества, такого как: личная жилая недвижимость, средство передвижения и прочие наименования;
- в виде премии и материальной помощи, выдающихся сотрудникам организаций;
- в виде подарков, сумма которых превышает 4 тысячи рублей в годичный период;
- в виде иных денежных поступлений, упомянутых в законодательных актах в виде доходов гражданина.
Выплаты по налоговым вычетам образуются как раз из отчислений по заработной плате сотрудника
Хотим обратить ваше внимание на следующий факт: ставки по подоходному налогу некоторых категорий налогоплательщиков могут разниться. Это обстоятельство связано с обладанием ими следующих статусов:
- резидентского;
- нерезидентского.
Первая группа представлена людьми, находящимися на территории нашей родины не менее минимального количества дней, определенного правительством. Это количество составляет 183 полных дня. Поскольку нерезиденты не находятся указанное количество времени на территории страны, их выплаты по обсуждаемому подоходному налогу составляют 30% от полученной суммы.
Резиденты же пребывают на территории страны более указанного минимального срока, поэтому, имеют право на осуществление выплат по ставке почти в два с половиной раза уменьшенной, составляющей всего 13%.
Чтобы было понятнее, приведем пример. Представьте, что у вас есть два друга – Михаил и Александр. Они оба являются владельцами однокомнатных квартир и решают реализовать их одновременно. По закону, если не был выждан минимальный срок владения жильем, продавец обязан поделиться с государственной казной частью дохода. Сроки эти разняться:
- для приобретенного до конца 2015 года жилья период владения для освобождения от налога составляет 3 полных года, отсчет которых ведется с момента подписания договора о приеме жилья в эксплуатацию или о приобретении жилья у предыдущего владельца;
- после наступления 2016 года искомый срок увеличился на целых два года, и теперь составляет пять лет.
Допустим, Михаил и Александр продают в текущем 2017 году квартиры, купленные в прошедшем 2016 году. Значит, до окончания искомого срока они должны были ждать еще четыре года. Следовательно, оба они должны передать в государственную казну часть средств, заплаченных покупателями. Однако, если Михаил находился на территории страны 250 дней в году, а Александр только 170, ставки для них будут разные.
Представим, что оба друга продали жилье за миллион российских рублей. Михаил отдаст государству 130 тысяч, а Александр – все 300 тысяч.
Самое главное, что нужно знать о налоговых вычетах — это то, что претендовать на них может гражданин Российской Федерации, который получает доходы, облагаемые по ставке 13%.
Возврат налога представляет собой некоторую денежную сумму, которая позволяет уменьшить величину финансовой базы, играющей роль основания для расчета величины налогового отчисления в бюджет. В случае с продажей квартиры такой базой будет ее стоимость, полученная на руки владельцем, в ситуации с отчислением с заработной платы – величина оклада, и прочие нюансы.
Существует одно весьма важное правило: нельзя вернуть денежные средства в большем количестве, чем вы сами ранее выплатили в казну под видом налога на доходы физического лица. Иными словами, если в текущий налоговый период вы выплатили в казну 50 рублей, большую сумму возврата получить не выйдет
Кроме того, следует упомянуть, что с вычетом возвращается не полная сумма произведенных налогоплательщиком расходов, а только их часть, равная 13%
В итоге
Если работник исправно платит НДФЛ, у него появляется право на определенные налоговые вычеты. К примеру, он приобрел недвижимость, оплатил образование ребенка или операцию для родственника. Предусмотрено два способа возвратить уплаченные деньги.
- Подождать год (все это время исправно платить налоги), а затем подать заявление, подготовить пакет документов, в том числе заполнить декларацию, и ожидать решения.
- Не ждать год, а обратиться к работодателю, чтобы он не удерживал из зарплаты НДФЛ. Но прежде необходимо получить уведомление о возможности начисления вычета от ФНС.
Как вернуть и забрать 13% от зарплаты? Необходимо соответствовать нескольким критериям. Во-первых, быть официально трудоустроенным, работать по трудовому договору. Во-вторых, исправно выполнять свои обязанности налогоплательщика, уплачивая с дохода 13%. В-третьих, обладать правом на возврат в текущем календарном году. В-четвертых, иметь на руках документ, подтверждающий, что налоговая одобрила ваш запрос на вычет.
https://youtube.com/watch?v=GqHrBzifgxQ