Карты рассрочки
Содержание:
- Карта рассрочки и кредитная карта: отличия, которые нужно знать
- Отзывы о кредитах в банке «ВТБ»
- Готовые решения по ипотеке в банке «ВТБ»
- Выберите кредит
- Методология выбора карт рассрочки
- Кредитная карта рассрочки Тинькофф Платинум
- Сравнение кредитных карточек
- Где оформить и погасить
- Tinkoff Карта болельщика ПФК ЦСКА — Призы, привилегии и скидки от любимого футбольного клуба
- Выбираем карту правильно: на что обратить внимание?
- Как оформить
- Свобода Home Credit — Рассрочка 0% до 10 месяцев
- Навигация по записям
- Чем отличаются карты рассрочки от кредиток?
- Кросс-курс 40 Евро к другим валютам
- Кросс-курс 35 Евро к другим валютам
- Сравнение карт рассрочки
- Что такое карта рассрочки?
- Особенности погашения
- Как погасить
- В каких банках есть?
- Русский Стандарт
- Принципы работы
- Динамика стоимости 50000 японских йен в рублях
- Динамика курса японской йены к рублю в декабре
- №3 — Карта «Халва»
- Заключение
- Итоги: лучшая карта рассрочки
Карта рассрочки и кредитная карта: отличия, которые нужно знать
Такие похожие и в то же время такие разные – это про кредитную и карту рассрочки. А в чем их сходства и отличия, мы и покажем в таблице ниже.
| Условие | Кредитка | Рассрочка |
| Обслуживание | От 500 ₽ | 0 ₽ |
| Процентная ставка | От 20% | От 0% |
| Снятие наличных | С ограничениями и без | Нет |
| Беспроцентное использование | До 4 месяцев | До 3 лет |
| Максимальный денежный лимит | 1 млн. ₽ | 350 000 ₽ |
| Период рассмотрения | 14 дней | 1 день |
Не нужно особых познаний в банковском деле, чтобы оценить все преимущества карты рассрочки перед ее кредитной предшественницей. Так что если вы еще сомневаетесь – смелее решайтесь на этот шаг и заказывайте карту рассрочки уже сегодня!
Также для вас мы подготовили статью о регистрации бонусной карты bonus fix price ru.
Если вам нужно выбрать лучшую карту с кэшбэком, то сделать это вы можете на проекте cashbackcards.su.
Отзывы о кредитах в банке «ВТБ»
Готовые решения по ипотеке в банке «ВТБ»
Выберите кредит
Методология выбора карт рассрочки
Когда речь заходит о кредитках, здесь все понятно – нужно смотреть на процентную ставку, где предлагают ниже, там и выгоднее всего кредитоваться
Но на что нужно обращать внимание, когда вы выбираете карту рассрочки, ведь здесь проценты не играют большой роли?. На данный момент в России действует не так много предложений в этом направлении, но каждое имеет свои особенности
Но тем не менее, нужно знать, какие плюсы и минусы есть в каждом из них, чтобы не ошибиться с выбором
На данный момент в России действует не так много предложений в этом направлении, но каждое имеет свои особенности. Но тем не менее, нужно знать, какие плюсы и минусы есть в каждом из них, чтобы не ошибиться с выбором.
Если у вас нет времени, чтобы штудировать официальные сайты, рекламную информацию, тарифы и отзывы клиентов, то вы можете воспользоваться готовым обзором. Мы провели всю подготовительную работу за вас, и можем представить свои труды в удобном формате.
Что для нас важно при выборе карточного продукта:
- Надежность банка, его опыт работы на рынке.
- Народный рейтинг банка, т.е. как именно клиенты оценивают его надежность, результативность работы, удобство обслуживания и т.д.
- Открытость тарифов – многие банки все еще грешат тем, что скрывают реальные условия.
- Доступность продукта – карту должно быть легко получить, чтобы заемщику не требовался тяжелый пакет документов только на рассмотрение заявки, и еще дополнительные справки после предварительного одобрения.
- Удобность получения – некоторые кредиторы, в связи с нынешней непростой ситуацией, начали предлагать клиентам доставку карты на дом. Это удобно, и мы обязательно отмечаем такие программы.
Как видите, мы постарались предусмотреть все, чтобы вас было комфортно не только пользоваться картой рассрочки, но и оформлять её
Далее мы расскажем вам о том, какие карты рассрочки считаются лучшими, на что надо обратить внимание при выборе, в каком банке лучше кредитоваться и т.д
Кредитная карта рассрочки Тинькофф Платинум

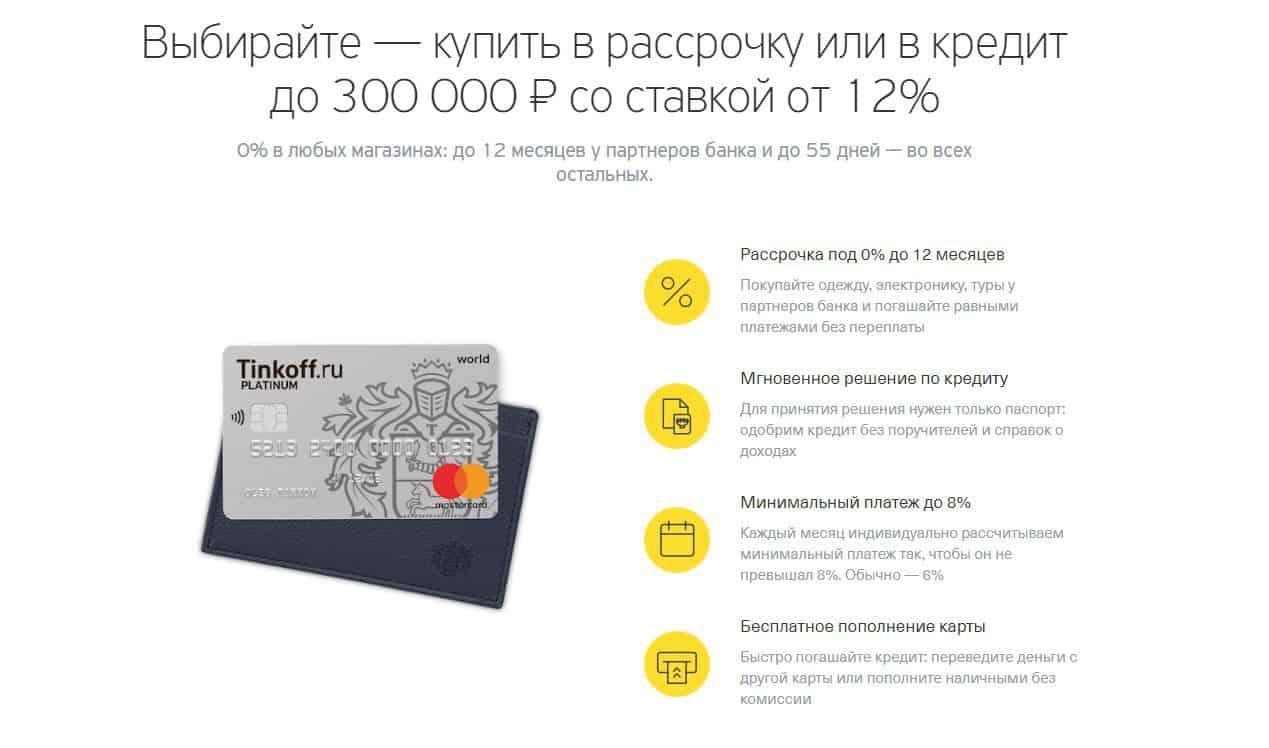
Хорошо в этой карте то, что под 0% рассрочки можно покупать в любых магазинах. У партнеров банка — на год, в остальных торговых точках — только на 55 дней. Есть кэшбэк (до 30%) и доставка пластика на дом курьером.
Из минусов:
- присутствует плата за обслуживание (590 руб.);
- снимать наличные можно, но переплата при этом очень высока (до 49,9%);
- ставка при покупке в рассрочку в сторонних магазинах спустя 55 льготных дней — до 29,9%.
Эту карту также можно оформлять с 18 лет, если есть работа.
Таковы основные плюсы и минусы имеющихся сейчас карт рассрочки. Тому, кто желает оформить такой продукт, стоит самому решать, с чем он готов мириться, а с чем — нет.
В целом же финансовые эксперты советуют заказывать карты рассрочки только для того, чтобы использовать их по прямому назначению — выгодно покупать дорогостоящие товары с продленными выплатами. Если же необходима обычная кредитка для ежедневных покупок и других целей, лучше оформить более подходящий продукт.
Сравнение кредитных карточек
Условия кредиток: Тинькофф Platinum, Альфа 100 дней и Card Credit Plus:
| Тинькофф Platinum | Альфа 100 дней | Card Credit Plus | |
|---|---|---|---|
| Оформление | 0 ₽ | 0 ₽ | 0 ₽ |
| Доставка | 0 ₽ | 0 ₽ | 0 ₽ |
| Годовое обслуживание | 590 ₽ | от 1190 ₽ | 0 ₽ |
| Беспроцентный кредит | до 12 месяцев на покупки в магазинах-партнерах | 100 дней для любых целей | 2-12 месяцев на покупки в магазинах-партнерах |
| Снятие налички в банкоматах и пунктах выдачи банка | при снятии своих средств — только комиссия (290 ₽ и 2,9%), если заемных, то еще и от 30 до 49% на снятую сумму | 0% при снятии до 50 000 ₽ в месяц, если больше — комиссия от 3,9 до 5,9% | 4,9% от 399 ₽ за раз |
| Снятие налички в других банках | при снятии своих средств — только комиссия (290 ₽ и 2,9%), если заемных, то еще и от 30 до 49% на снятую сумму | 0% при снятии до 50 000 ₽ в месяц, если больше — комиссия от 3,9 до 5,9% | 5,5% от 499 ₽ за раз |
| Снятие налички за границей | при снятии своих средств — только комиссия (290 ₽ и 2,9%), если заемных, то еще и от 30 до 49% на снятую сумму | 0% при снятии до 50 000 ₽ в месяц, если больше — комиссия от 3,9 до 5,9% | 0% |
| Максимальная сумма снятия в день | нет ограничений | не установлена, но не больше 50 000 ₽ в месяц | 25% от кредитного лимита и не больше 60 000 ₽ в банкоматах, 180 000 ₽ в пунктах выдачи налички |
| Пополнение | 0% | 0% | 0% |
| Бесконтактная оплата | есть | есть | есть |
| Кредитный лимит | до 300 000 ₽ | до 1 000 000 ₽ | до 600 000 ₽ |
| Льготный период | до 55 дней | 100 дней | до 55 дней |
| Выпуск еще одного пластика | 0 ₽ | 0 ₽ | 0 ₽ |
| Процентная ставка в годовых | от 12 до 29,9% | от 11,99% | до 39% |
| Минимальный платеж по кредиту | до 8% | от 3 до 10% | от 2% |
| СМС-уведомления | 59 ₽ / 30 дней | 1-й месяц бесплатно, дальше — 59 ₽ / 30 дней | 59 ₽ / 30 дней |
| Кэшбэк | 1-30% (баллы) | — | 1-5% в зависимости от категории (баллы) |
| Пользование интернет-банком и мобильным приложением | 0 ₽ | 0 ₽ | 0 ₽ |
Сравнение условий кредиток других ТОП-банков РФ:
|
Кредитная карта |
Сравнить |
Время получения |
Max сумма |
Ставка(%)* |
Период без %, max |
Заявка |
|---|---|---|---|---|---|---|
| Восточный Банк |
Новинка |
5 мин. | 400 000 ₽ | 11.5 % | 90 дн. |
400 000 ₽Получить карту 465 |
| Кредит Европа Банк | 15 мин. | 600 000 ₽ | 28 % | 55 дн. |
600 000 ₽Получить карту 200 |
|
| Cash Back Альфа-Банк | 10 мин. | 700 000 ₽ | 25.99 % | 60 дн. |
700 000 ₽Получить карту 179 |
|
| 100 дней Альфа-Банк | 10 мин. | 500 000 ₽ | 11.9 % | 100 дн. |
500 000 ₽Получить карту 227 |
|
| Перекресток Альфа-Банк | 10 мин. | 700 000 ₽ | 23.99 % | 60 дн. |
700 000 ₽Получить карту 154 |
|
| Alfa-Travel Альфа-Банк | 10 мин. | 500 000 ₽ | 23.99 % | 60 дн. |
500 000 ₽Получить карту 181 |
|
| РЖД Альфа-Банк | 10 мин. | 500 000 ₽ | 23.99 % | 60 дн. |
500 000 ₽Получить карту 131 |
|
| All Games Тинькофф Банк | 5 мин. | 700 000 ₽ | 15 % | 55 дн. |
700 000 ₽Получить карту 150 |
|
| Tinkoff Platinum | 5 мин. | 1 000 000 ₽ | 12 % | 365 дн. |
1 000 000 ₽Получить карту 258 |
|
| All Airlines Тинькофф Банк | 5 мин. | 700 000 ₽ | 15 % | 55 дн. |
700 000 ₽Получить карту 124 |
|
| 120 дней без процентов УБРиР | 15 мин. | 300 000 ₽ | 27.5 % | 120 дн. |
300 000 ₽Получить карту 215 |
|
| Можно все Росбанк | 10 мин. | 2 000 000 ₽ | 19 % | 62 дн. |
2 000 000 ₽Получить карту 231 |
Где оформить и погасить
Tinkoff Карта болельщика ПФК ЦСКА — Призы, привилегии и скидки от любимого футбольного клуба
Выбираем карту правильно: на что обратить внимание?
После решения обзавестись такой палочкой-выручалочкой у каждого невольно возникает вопрос: какая карта рассрочки лучше, и какие банки стоит обойти стороной. Такой интерес неудивителен, ведь мало кто хочет столкнуться с обманом и скрытыми процентами
Именно поэтому стоит уделить особое внимание выбору будущей карты. Перед тем, как ее оформить, тщательно изучите условия использования пластика
Здесь нужно учесть:
- Денежный лимит;
- Срок выплаты;
- Штрафные санкции;
- Возможности использования средств;
- Наличие дополнительных условий.
Это главные пункты, на основе которых вы сможете определить, какая рассрочка вам ближе. Так, если в планах мелкие покупки, то погоня за большим денежным лимитом нерентабельна, а если вы можете совершать выплаты лишь небольшими порциями, то следует выбирать карту с большим сроком выплаты средств.
Чтобы объяснить, почему эти параметры так важны, ниже мы приведем пару примеров из жизни, которые проиллюстрируют важность подбора карточки под параметры каждого клиента индивидуально. «Екатерина, не изучив место использования карты, в последующем столкнулась с отсутствием магазинов партнеров в округе, и использование карточки в разы затруднилось.»
«Екатерина, не изучив место использования карты, в последующем столкнулась с отсутствием магазинов партнеров в округе, и использование карточки в разы затруднилось.»
«Олег, в свою очередь, не рассчитал лимит на затраты, решив, что минимального ему будет достаточно. В итоге, на желанную покупку не хватило еще 50 тысяч.»
Это все лишний раз дает понять, что следует тщательно изучать все условия оформления рассрочки и сопоставлять со своими потребностями и возможностями.
Как оформить
Свобода Home Credit — Рассрочка 0% до 10 месяцев
Навигация по записям
Чем отличаются карты рассрочки от кредиток?
Основное отличие карты рассрочки от кредитки — это отсутствие процентов за использование кредитного лимита. То есть, покупая товар, например, за 10 тыс. рублей, вы возвращаете банку именно эту сумму. Кредитная карта подразумевает выплату годового процента за использование кредитных средств. Существует льготный период. Он, как правило, он длится 30—120 дней.
Если вы успеваете вернуть денежные средства за это время, то комиссионный сбор банк не начисляет. В случае задержки процент придётся выплачивать в соответствии с кредитным договором. Карта рассрочки более выгодное предложение и её можно по праву назвать беспроцентной. Раньше, правда, снятие наличных не предусматривалось. Сегодня это возможно, но в таком случае взимается комиссия, установленная банком.
Кросс-курс 40 Евро к другим валютам
Кросс-курс 35 Евро к другим валютам
Сравнение карт рассрочки

Условия карточек: Халва, Совесть и Свобода:
| Халва | Совесть | Свобода | |
|---|---|---|---|
| Оформление | 0 ₽ | 0 ₽ | 0 ₽ |
| Доставка | 0 ₽ | 0 ₽ | 0 ₽ |
| Годовое обслуживание | 0 ₽ | 0 ₽ | 0 ₽ |
| Перевыпуск | 0 ₽ | 690 ₽ | 1-й по инициативе клиента бесплатно, следующие — 200 ₽ |
| Кредитование в магазинах-партнерах | 0% максимум на 36 месяцев | 0% максимум на 12 месяцев | 0% максимум на 12 месяцев |
| Условия кредита вне партнерской сети | 0 ₽ — 60 дней на покупки дешевле 1000 ₽, если дороже, то — 0 ₽ + 1,9% | по умолчанию нельзя. Если подключить опцию, то 499 ₽— 90 дней на покупки по России, 5% — за границей. | 0 ₽ — 51 день |
| Кредитный лимит на покупки у магазинов-партнеров | 350 000 ₽ | 300 000 ₽ | 300 000 ₽ |
| Кредитный лимит на покупки в других магазинах | устанавливается индивидуально | устанавливается индивидуально | до 150 000 ₽ |
| Магазины-партнеры | 163 000 | 50 000 | 60 000 |
| Пополнение | 0 ₽ | 0 ₽ | 0 ₽ |
| Снятие налички (свои деньги) | 0 ₽, снять можно до 100 000 ₽ в месяц | 599 ₽, снять можно до 7500 ₽ за раз | — |
| Снятие налички (заемные средства) | 2,9% + 290 ₽, снять можно до 15 000 ₽ за раз | 599 ₽, снять можно до 7500 ₽ за раз | — |
| Денежный перевод (свои деньги) | 0% — не больше 40 000 в день | — | — |
| Денежный перевод (заемные средства) | 2,9% + 290 ₽ — не больше 15 000 в месяц | — | — |
| Допустимая просрочка платежа по кредиту | 5 дней | — | — |
| Условия при просрочке | 590 ₽, 2-й раз — 590 ₽ + 1%, 3-й — 590 ₽ + 2% | 699 ₽ + 10% в конце срока на все невнесенные платежи | 590 ₽ + 17,9% (пеня) |
| Пользование интернет-банком и мобильным приложением | 0 ₽ | 0 ₽ | 0 ₽ |
| СМС-уведомления | 0 ₽ | 0 ₽ | 0 ₽ |
| Кэшбэк на покупки за свои деньги | 1-6% + 1 раз в год суперкэшбэк 35% | — | — |
| Срок действия | 5 лет | 5 лет | 5 лет |
|
Карта рассрочки |
Сравнить |
Время получения |
Макс.сумма |
Ставка |
Срок |
Без проверки |
Заявка |
|---|---|---|---|---|---|---|---|
| Халва |
Акция |
5 мин. | 350 000 ₽ | 0% | до 18 мес. | Да |
350 000 ₽Получить карту 89 |
| Совесть | 5 мин. | 300 000 ₽ | 0% | до 12 мес. | Да |
300 000 ₽Получить карту 67 |
|
| Свобода |
Новинка |
2 мин. | 300 000 ₽ | 0% | до 12 мес. | Да |
300 000 ₽Получить карту 59 |
| Тинькофф Платинум | 5 мин. | 300 000 ₽ | 0% | до 12 мес. | Да |
300 000 ₽Получить карту 55 |
Что такое карта рассрочки?
Вы получаете рассрочку на любые товары и услуги в компаниях-партнёрах банка. Удобство заключается в том, что покупку вы совершаете сегодня, а возвращаете деньги на карту частями в течение нескольких месяцев. Процентов и каких-либо скрытых комиссий за использование карты нет. После совершения покупки вы должны внести деньги равными частями, не допуская просрочек. Период рассрочки устанавливает банк, как правило, это 12—18 месяцев.
Проценты и комиссии не начисляются, если вы соблюдаете сроки возврата денег. При нарушении договора предусмотрены штрафы и пени. Обычно это определённый процент от суммы долга + комиссионный сбор.
Расплачиваться картой рассрочки можно в любое время, но только в компаниях-партнёрах, список которых можно найти на официальном сайте банка. Кроме оплаты в магазинах, предусмотрено использование онлайн-сервисов. То есть, существует возможность оплачивать товары или услуги через интернет. После совершения покупки в личном кабинете появляется информация о расходах и график платежей.
Особенности погашения
Как погасить
В каких банках есть?
Банки, выпускающие карты-рассрочки:
- Альфа Банк – #Вместоденег. Уникальная карты с невысоким процентом, но и небольшим количеством магазинов партнеров.
- Киви – Совесть. Одна из самых конкурентных карт с большим количеством акций.
- Совкомбанк – Халва. Лидер рынка с хорошим кэшбэком и процентом на остаток, но с самыми жесткими штрафными санкциями.
- ХоумКредит – Карта рассрочки. Продукт с хорошим кредитным лимитом, но и с высокой ставкой.
- Тинькофф – Платинум. Имеет большой кэшбэк и годовое обслуживание.
- Почта Банк – Элемент 120. Продукт с трехмесячным льготным периодом и самым большим кредитным лимитом.

Русский Стандарт

Здесь также выдают платиновую кредитку с возможностью подключения опции рассрочки до 24 месяцев. Вы сначала совершаете покупку внутри партнерской сети в размере от 3000 рублей, а потом переводите её в рассрочку по звонку или в мобильном банке.
Такая опция есть не только в платиновой кредитке, но и в следующих карточных продуктах этого же банка:
- British Airways;
- American Express;
- Black;
- The Platinum Card;
- Diners Club Premium.
По тарифам все стандартно – кредитуют на сумму до 300.000 рублей, есть грейс-период до 55 дней, ставка колеблется от 21,9% до 39,9%, дороже всего обходится обналичивание денег в банкомате – комиссия составляет 3,9% + 390 руб. Если снимать деньги в первые 30 дней с момента подписания договора, то комиссии не будет.
Отметим наличие бонусной программы RS Cashback. Когда вы совершаете покупки от 5000 рублей, за них начисляют бонусные баллы. Их можно потом потратить на товары из каталога вознаграждений, оплатить услуги, или перевести на другой счет, либо пустить на благотворительность.
От заемщика потребуется возраст от 21 до 70 лет, наличие постоянной прописки и косвенное подтверждение дохода. Нужно иметь положительную кредитную историю и стабильный доход.
Заказать карту онлайн →
Преимущества
Карточка доступна уже с 21 года гражданам без справок о доходе. Нет требований по минимальному трудовому стажу, платежеспособность можно подтвердить косвенно. Покупки от 3000 рублей переводятся в рассрочку очень просто и быстро.
Если вам после оформления карты понадобятся наличные, то их можно в первые 30 дней снять без %. Карточку забирать надо в офисе, либо можно заказать доставку на дом.
Недостатки
Нельзя сразу совершать покупки в рассрочки, свои расходы нужно переводить в эту категорию самостоятельно, отправляя соответствующую заявку. Обслуживание карточки платное – 590 руб. ежегодно, смс-ки платные – 69 рублей ежемесячно. Если вы пропускаете платеж, взимают крупную комиссию в размере 700 рублей.
Принципы работы
Карта рассрочки Совесть от банка КИВИ выгодна и удобна в использовании. Вам больше не придется тратить время на сбор документов и написание заявление на получение займов. Вы просто приходите в магазин, выбираете понравившуюся вещь и покупаете, оплачивая безналом, а расплачиваетесь за нее в течение нескольких последующих месяцев.
Для оплаты товара вы просто предоставляете карту кассиру и подтверждаете операцию, вводя ПИН-код. Процесс оплаты картой ничем не отличается от использования обычной кредитки. Магазин получит всю сумму сразу с банковского счета (из кредитных средств в пределах лимита), а вы будете рассчитываться уже с банком КИВИ (QIWI).
Вся сумма будет разделена на несколько равных частей, которые нужно будет погашать согласно составленному графику платежей. Главное перед покупкой убедитесь, на какой именно срок компания предоставляет рассрочку. В том случае, если лимита не хватает для совершения оплаты, разницу можно будет доплатить отдельно.
Карта рассрочки Совесть
- Рассрочка под 0% на срок до 12 месяцев
- Более 60 тысяч партнеров
- Возможность снятия наличных и оплаты в любых магазинах
- Узнать больше
Оформить карту
Расчет и погашение ежемесячных платежей
Осуществляя покупки, вам не придется самостоятельно производить сложные расчеты, так как все происходит автоматически. Ваше дело регулярно вносить оплату по графику платежей.
Предположим, вы совершаете сразу несколько приобретений, после чего рассчитывается платеж. Происходит это элементарно: сумма каждой покупки разделяется на срок рассрочки, а затем все эти доли суммируются. Узнать график оплаты можно в личном кабинете и в мобильным приложением, кроме того, СМС-информирование донесет до вас всю необходимую информацию.
Рассмотрим на конкретном примере. Предположим, вы совершаете три покупки: телефон за 16 тыс. рублей с рассрочкой 4 месяца, туфли за 3,9 тыс. (3 месяца) и брюки за 3 тыс. (2 месяца). Получится следующая картина:
- первый и второй месяцы сумма всех платежей 6,8 тыс. рублей;
- в третьем платежа за брюки не будет, поэтому сумма сократится до 5,3 тыс.;
- в четвертом вы доплачиваете остаток за телефон в размере 4 тыс. рублей.
Главное успевать совершать пополнение не позднее конца следующего месяца. Например, если оплату вы совершаете 9 декабря, расчетный период продлится до 9 января, а погасить платеж вы должны до конца января. Таким образом, при покупке чего-либо в начале месяца, у вас будет почти 60 дней до внесения первого платежа. Пользоваться кредитной картой рассрочки не только удобно, но и выгодно! Ведь первоначальный взнос не нужен!
Отправить онлайн заявку на карту
Для оплаты задолженностей вам придется периодически пополнять счет. Сделать это можно несколькими способами, поэтому выбирайте наиболее подходящий:
- Через личный кабинет без комиссии;
- Наличными в платежных терминалах QIWI;
- Со счета кошелька QIWI;
- Переводом с любой карты;
- В офисах CONTACT;
- В салонах Евросеть или Связной.
При пополнении указывается один из идентификаторов: номер привязанного телефона или номер самой банковской карты.
Что будет при просрочке?
Требования договора весьма лояльны по сравнению с конкурентами, но мы не рекомендуем затягивать с внесение денежных средств на счет, иначе придется выплачивать проценты. За каждый месяц просрочки владельцу Совести приходится оплачивать 290 рублей и штраф в размере 10% годовых или 0,03% за каждый день. Если по каким-либо причинам вы используете технический овердрафт, QIWI тоже вас оштрафует на 10% годовых.
Динамика стоимости 50000 японских йен в рублях
Динамика курса валюты позволит узнать их соотношение в любой нужный вам период и сделать прогноз на стоимость 50000 японских йен в рублях на ближайшее время. Выше представлен график изменения котировок за последний месяц. Максимальная стоимость составила 37600 рублей на 06.11.2020. Минимальная стоимость – 35725 рублей – пришлась на 05.12.2020.
| Дата | День недели | Рубль | Изменения | Изменения % |
|---|---|---|---|---|
| 05 декабря 2020 г. | Суббота | 35725,00 RUB | -320,0000 | -0,90% |
| 04 декабря 2020 г. | Пятница | 36045,00 RUB | -110,0000 | -0,31% |
| 03 декабря 2020 г. | Четверг | 36155,00 RUB | -430,0000 | -1,19% |
| 02 декабря 2020 г. | Среда | 36585,00 RUB | 5,0000 | 0,01% |
| 01 декабря 2020 г. | Вторник | 36580,00 RUB | 120,0000 | 0,33% |
| 30 ноября 2020 г. | Понедельник | 35725,00 RUB | 0,0000 | 0,00% |
| 29 ноября 2020 г. | Воскресенье | 35725,00 RUB | 0,0000 | 0,00% |
| 28 ноября 2020 г. | Суббота | 36460,00 RUB | 290,0000 | 0,80% |
| Cтоимость 50000 японской йены за неделю (7 дней) увеличилась на 735,0000 RUB |
Динамика курса японской йены к рублю в декабре
Подробная динамика курса японской йены
Изменения курса валют – одна из самых важных повесток каждого выпуска новостей. Узнавайте о динамике курса японской йены с Выберу.ру из этого графика. Он отражает изменения стоимости японской йены в течение последнего месяца. Кликните на ссылку под графиком, чтобы ознакомиться с подробностями. Подробный график покажет изменения японской йены в течение выбранного вами периода. Мы храним информацию об изменениях валютного курса с 2014 года включительно.
№3 — Карта «Халва»
«Халва» — однозначно самая известная карта рассрочки в России. Но «известная» — не всегда значит «лучшая».
Плюсы
Бесплатное обслуживание
«Халва» выпускается и обслуживается абсолютно бесплатно, без каких-либо дополнительных условий.
Самая большая партнерская сеть
У «Халвы» точно больше всего магазинов-«друзей» — прямо сейчас их более 183 000.
В их числе есть как мега-популярные федеральные бренды вроде «Магнита», «Перекрестка», «Пятёрочки», «М.видео», «Эльдорадо», «Леруа Мерлен» и т.д., так и небольшие местные магазинчики.
Рассрочка под 0%
Пока действует рассрочка и платежи вносятся регулярно, никакие проценты, комиссии и штрафы не начисляются.
Есть продление рассрочки + страховка от мошенничества
«Совкомбанк» предлагает увеличить рассрочку в любом магазине-партнере на 3 месяца. Одновременно банк защитит средства на карте от кражи (если владелец потерял карту или случайно показал их кибермошеннику). Подключить такую услугу можно на 3 или 6 месяцев. Цена вопроса — 1 200 или 2 200 рублей соответственно… или бесплатно!
В последнем случае «Совкомбанк» попросит:
Пользоваться услугой в течение 12 месяцев,
Ежемесячно тратить по карте 10 000 рублей (своих или заемных, неважно) в любых магазинах, и
Не допускать просрочек по любым платежам в адрес банка (рассрочка, кредит, ипотека и т.д.).
Штраф — не сразу
Банк «закроет глаза», если Вы не внести платеж по рассрочке с течение первых 5 дней. Штрафные санкции начислят только с 6-го дня (подробнее о них см. ниже).
Есть возможность снимать наличные в рассрочку
Понадобилась «наличка»? «Халва» разрешает снимать деньги с кредитного лимита — до 30 000 рублей за одну операцию, комиссия составит 2,9% + 290 рублей.
Предложение вполне «рыночное» — например, «Тинькофф-Банк» предлагает по своей кредитке «Платинум» ровно те же условия:
Крутые акции у партнеров
Например, во время «Чёрной Пятницы»-2019 «Халва» раздавала рассрочку на 12 месяцев в магазинах электроники — «М.видео», «Эльдорадо» и др.
Но классные акции бывают и в будни:
Минусы
Штрафные санкции — «процентики-то капают»
За первый выход на просрочку (т.е. неоплату платежа в срок) начисляется единовременный штраф в размере 590 рублей.За второй накажут уже строже — уже те же 590 рублей + 1% от общей суммы задолженности.А за третий и последующий взимают уже 590 рублей + 2% от суммы просрочки + 19% годовых.
Согласитесь — если не платить, набежит приличная сумма.
«Где дисциплина?»
«Совкомбанк» — это очень хорошо… если с дисциплиной у Вас всё в порядке. Хотите получить +12 месяцев к рассрочке, но где-нибудь в июле уехали на дачу и забыли сделать 5 покупок смартфоном у партнёров на общую сумму в 10 тысяч рублей по карте в месяц? Или допустили небольшую просрочку по платежу? Всёёё — прощай, прекрасный бонус…
В этом году я так «пролетел» с кэшбэком в 35% от «Халвы» на одну покупку. Просто не проверил, потратил ли я 10 000 в магазинах-партнерах в июле. И привет — промокод на 5 000 рублей за покупку в магазине-партнере «сгорел»…
Нет рассрочки вне партнерской сети
Так что — покупаем только у своих :).
Промежуточные выводы. «Халва» приятно удивляет развитой сетью магазинов-партнёров. Условия по рассрочке в них — или лучшие, или одни из лучших (см. таблицу №2 ниже). Также рассрочку в них можно продлить на 3 месяца, если перед покупкой подключить специальную опцию. И да — при определенных условиях деньги за опцию вернут. А какие классные акции бывают по «Халве»!.. :).
Другое дело, что плюс три месяца к рассрочке — это всё-таки маловато, опции конкурентов в этом плане выглядят поинтереснее (см. далее). Если знаете, что просрочки будут регулярно — с «Халвой» лучше не связываться, штрафы будут ощутимыми и более заметными, чем у карт-«одноклассниц».
«Халву» стоит оформлять, если вас устраивают базовые условия по рассрочке, и вы покупаете что-то только по хорошим акциям. Если нужна рассрочка на длительный период — 10 месяцев, например — то лучше выбрать конкурента в лице карты «Свобода».
Заключение
Карта рассрочки — это сравнительно новый банковский продукт, использование которого приносит выгоду всем участникам сделки. Банк получает комиссионное вознаграждение от магазинов, клиент приобретает товары в кредит без переплаты, в торговых точках растут продажи.
Если своевременно вносить обязательные платежи и обслуживаться в магазинах-участниках партнёрской сети, то можно пользоваться кредитными средствами банка по ставке 0% годовых
При выборе карточки с возможностью беспроцентной рассрочки необходимо обращать внимание на тарифы и список партнёрских организаций
Лучшие кэшбэк-карты 2020
№1 Ultra
Восточный Банк
Дебетовая карта
- до 7% кэшбэка
- 5,5% на остаток
- 0₽ за обслуживание
Подробнее
Opencard
Открытие
Дебетовая карта
- до 11% кэшбэка
- 4% на остаток
- 0₽ за обслуживание
Подробнее
Польза
Хоум Кредит Банк
Дебетовая карта
- до 22% кэшбэка
- 3% на остаток
- 0₽ за обслуживание
Подробнее
Следите за новостями на нашем телеграм-каналеПерейти
Итоги: лучшая карта рассрочки
Для покупок по беспроцентному кредиту в 2019-2020 лучшая карта рассрочки — Халва, если сравнивать комплексно все параметры. Может быть такое, что для вас окажется ключевым фактором принятия решения какое-то отдельное уникальное преимущество одной из карт. Например:
- У Платинум — 55-дневное кредитование вне партнерской сети;
- У карты УБРиР — 4-месячный льготный период на использование кредитных средств;
- У Совести — подключение платных опций для расширения базовых возможностей;
- У Свободы — бесплатное обслуживание + 51-дневное кредитование вне партнерской сети.
Если судить, какие лучше карты рассрочки в 2019-2020 только лишь по одному количеству магазинов-партнеров, то однозначно лидирует карточка Халва. Рассмотрев пример покупки на практике, можно прийти к выводу, что не все так просто. Например, человек любит магазин Wildberries. Он узнал, что есть карты рассрочки, которые помогут ему делать покупки по беспроцентному кредиту. Видит, что у Халвы 162 000 партнеров, ищет в списке партнеров свой любимый Wildberries и не находит. А Совесть предлагает рассрочку в этом магазине на 4 месяца. Приходим к выводу, что большую роль играют индивидуальные договоренности магазинов и банков. Вполне выгодным решением окажется оформление нескольких карточек. Это расширит ассортимент магазинов для покупки в рассрочку.