Алгоритм анализа ликвидности предприятия
Содержание:
- Что такое ликвидность?
- Ликвидность — что это?
- Виды
- Анализ ликвидности. Как и зачем его проводить?
- Анализ ликвидности на предприятии
- Коэффициенты ликвидности — когда используется и как рассчитывается
- Ликвидность компаний
- Понятие ликвидности предприятия
- Расчет с примерами коэффициентов ликвидности
- Что это такое
Что такое ликвидность?
Термин «ликвидность» (Liquidity) происходит от лат. Liquidus (жидкий, текучий) и означает способность чего-либо быть быстро трансформированным в денежные средства по рыночным ценам. Поэтому если товар может быть относительно быстро продан по рыночным ценам, то говорят, что такой товар обладает высокой ликвидность. Соответственно, низколиквидный товар — это товар, который может быть продан по рыночной цене за относительно длительный промежуток времени.
Таким образом, ликвидность в первую очередь определяется скоростью продажи, но по рыночной цене. По сути, любой товар (даже низколиквидный) можно быстро продать, но для этого необходимо существенно снизить цену, т.е. продавец недополучит часть денег в следствие установления дисконта. Поэтому чем дольше срок реализации товара или чем выше размер дисконта, тем менее ликвидным является товар.
Когда говорят о ликвидности предприятия, то подразумевают обеспеченность предприятия активами, которые по срокам реализации (погашения) будут соответствовать имеющимся у предприятия финансовым обязательствам. Так как для расчета показателей ликвидности используется бухгалтерский баланс, то используют также и термин ликвидность баланса.
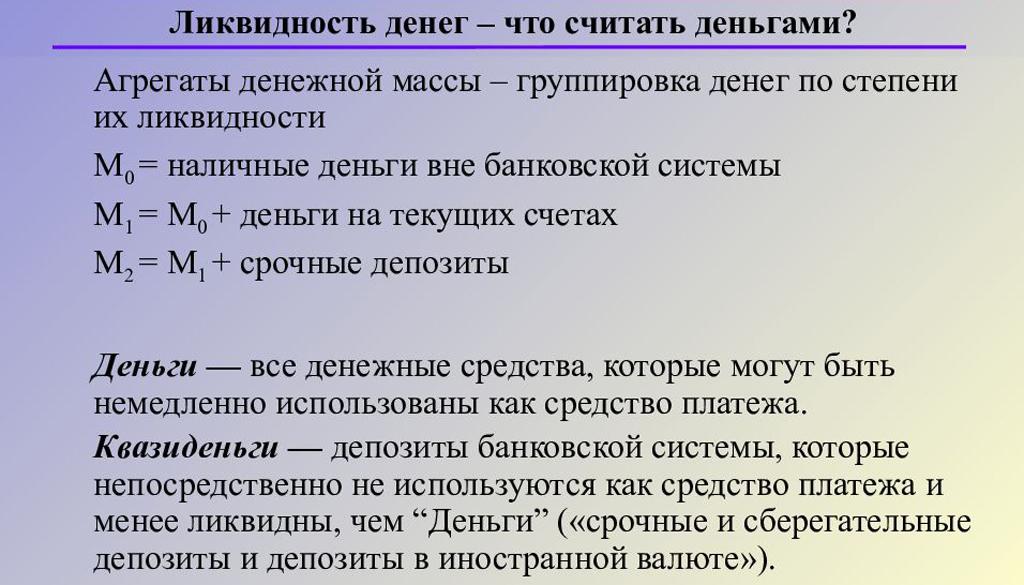
Термином «ликвидность» часто сокращенно называют денежные средства, как наиболее ликвидные активы. То есть когда, например, говорят, что предприятию нужна ликвидность, это просто означает, что нужны деньги.
В банковской сфере существуют такие понятия как ликвидность банка и ликвидность банковской системы. Ликвидность банка представляет собой способность конкретной кредитной организации выполнить взятые на себя финансовые обязательства в полном объеме и в установленные сроки. Ликвидность банковской системы отражает способность всей банковской системы страны осуществлять своевременное, полное и непрерывное выполнения всех денежных обязательств.
В периоды банковских кризисов ликвидность банковской системы существенно сокращается, что ведет к оттоку денежных средств из банковской системы, нарушению сроков возврата депозитов вкладчикам, задержкам в осуществлении платежей, а также к банкротству отдельных банков. С целью недопущения подобных ситуаций центральный банк страны осуществляет банковский надзор над деятельность банков, а также устанавливает нормативы ликвидности для банков.
В инвестиционной сфере существует такое понятие как ликвидность инвестиций. Ликвидность инвестиций представляет собой способность объектов инвестирования (как реальных, так и финансовых) быть реализованными в течение короткого периода времени без потери своей реальной (рыночной) стоимости при изменении ранее принятых инвестиционных решений.
В рамках национальной экономики существует такое понятие как ликвидность рынка. Ликвидность рынка характеризуется таким состоянием, когда цены продавцов примерно соответствуют ценам покупателей и на данном рынке совершается относительно большое количество сделок по купле-продаже соответствующих товаров. Ликвидность рынка падает, когда увеличивается разрыв между ценами продавцов и ценами покупателей, что ведет к падению числа реально совершаемых сделок.
Например, в период финансовых кризисов банковская система существенно ограничивает объемы кредитования, что отражается на ликвидности рынка недвижимости. В связи с тем, что уменьшается платежеспособный спрос, возникает большой разрыв между ценами продавцов и ценами, которые реально готовы предложить покупатели. В такие периоды существенно сокращается количество сделок по купле-продаже недвижимости, т.е. ликвидность рынка падает.
Ликвидность рынка в первую очередь характеризуется его емкостью (совершаемыми объемами торгов), при которой не происходит существенных колебаний цен (т.е. состоянием, при котором спрос уравновешен предложением) и не возникает сложностей с поиском партнеров по сделке, а параллельное совершение других сделок не оказывает влияния на цену данной сделки.
Ликвидность — что это?
Под ликвидностью понимается возможность быстро и без потерь перевести активы в денежное выражение. Или по простому, как можно быстрее продать, имеющийся у вас в распоряжение финансовый инструмент и получить за него «живые» деньги.
Под активами и финансовыми инструментами подразумевается все что угодно, имеющее рыночную стоимость. Это могут быть вклады в банке, акции, облигации, недвижимость, бизнес, товары и т.д.
В зависимости от того, насколько быстро вы сможете совершить «обмен» на деньги по приемлемой цене ликвидность можно разделить на 3 типа:
- высокая ликвидность
- средняя ликвидность
- низкая ликвидность
К высоколиквидным активам относятся: акции, облигации, вклады в банках.
Допустим, акции Сбербанка, Газпрома мы можете продать в течение пары секунд и причем по рыночной цене. По вкладам в банке практически та же ситуация. Вы можете расторгнуть свой договор с банком и забрать деньги.
К низколиквидным активам относится недвижимость. Как правило, продажа может занимать от нескольких недель, до нескольких месяцев, если вы хотите получить за нее адекватную цену, равную текущей рыночной. Сюда же отнесем различные товары. Как готовые, так и находящиеся в процессе изготовления. Продажа бизнеса тоже относится к низколиквидным инструментам.
Понятие ликвидности может быть разным и в пределах одного финансового инструмента. Опять же на примере акций. Есть «голубые» фишки, спрос на которые на рынке постоянный и разница в цене между покупкой и продажей (спред) составляют сотые доли процента. Это высоколиквидные акции.
А есть так называемые акции «второго эшелона». Здесь и спрос на них поменьше, и спред на покупку и продажу повыше. Т.е. их можно будет продать, но или чуть по меньшей цене, или же придется подождать некоторое время, пока не найдется покупатель, который купить их по рыночной стоимости.
К низколиквидным можно отнести так называемые «мусорные» акции. Здесь вообще может быть все печально. Как правило, чтобы их продать, нужно сделать существенный дисконт, в виде 20-30% или же ждать покупателя несколько недель, а то и месяцев, который выкупит их по справедливой цене.

Недвижимость.
Если оценивать все финансовые инструменты — недвижимость низколиквидный инструмент. Но если рассматривать ее только одну, то опять же идет разделения на низко- и высоколиквидную.
Допустим, элитные квартиры, загородные дома с высокой стоимостью — это низколиквидная недвижимость. Для ее продажи по справедливой рыночной цене нужно потратить значительное время (несколько месяцев). Да и то в конце еще придется скинуть покупателю цену.
А если взять жилье эконом-класса, да еще в удачном месте в городе (где-нибудь в центре, или в нормальном районе), то можно рассматривать его как высоколиквидную недвижимость по причине того, что на нее всегда есть спрос и ее легко можно продать буквально за пару-тройку недель, в крайнем случае 1-2 месяца.
Виды
В предыдущем разделе мы, по сути, разобрали ликвидность товара. Если продолжить эту классификацию, то различают еще несколько видов ликвидности.
Ликвидность предприятия
Ликвидность предприятия – это способность активов, которыми владеет предприятие, быстро превращаться в деньги в случае необходимости. При этом цена их продажи должна быть приближена к рыночной. Любая компания заинтересована в том, чтобы на ее балансе числились исключительно высоколиквидные активы. Но это идеальная картинка, которая редко соответствует действительности.
Например, устаревшие морально и физически станки быстро реализуются только на металлолом. То же самое можно сказать о корпусах цехов, которые последний раз ремонтировались в прошлом веке. Все это низколиквидные активы, которые ухудшают состояние финансово-хозяйственной деятельности предприятия.
Для предприятия важно понимать, в каком состоянии оно находится сейчас и что случится, если кредиторы потребуют рассчитаться по долгам. Анализ ликвидности позволяет построить финансовые потоки компании на среднесрочную и долгосрочную перспективы без образования задолженности
Отдельно мы более подробно рассмотрим методику расчета показателей ликвидности.
Ликвидность банка
Банк, который активно выдает кредиты населению и предприятиям, должен обладать и свободным капиталом на случай преждевременного погашения обязательств перед своими вкладчиками. Насколько быстро он сможет это сделать, будет показателем ликвидности банка.
Для оценки ликвидности анализируют:
- денежные средства в кассе и на счетах;
- наличие высоколиквидных активов (например, ценных бумаг);
- возможность получения межбанковских кредитов и кредитов Центробанка;
- качество привлекаемых средств.
Центробанк следит за ликвидностью коммерческих банков. Он устанавливает специальные нормативы:
- Н2 – норматив мгновенной ликвидности (более 15 %).
- Н3 – норматив текущей ликвидности (более 50 %).
- Н4 – норматив долгосрочной ликвидности (менее 120 %).
Ликвидность ценных бумаг
Означает, как быстро на фондовом рынке можно продать ценные бумаги по рыночной цене. Оценивают по объему торгов и величине спреда.
Спред – разница между максимальной ценой спроса на конкретную акцию/облигацию и минимальной ценой предложения. Чем меньше это значение и больше сделок на бирже в единицу времени, тем ликвиднее будет актив.
Данные по спреду удобнее смотреть в биржевом стакане вашего брокера. Объемы торгов – на Московской или Санкт-Петербургской бирже.
Например, спред на обыкновенные акции Сбербанка по состоянию на 8.06.2020 составляет всего 0,07 руб.
А вот так выглядят итоги торгов от 5.06.2020:
Как видите, Сбербанк на второй строчке по объему торгов. Это значит, что инвестор может быстро продать свои активы по рыночной цене. На бирже есть достаточное количество заявок на покупку.
Вложения в высоколиквидные активы позволят чувствовать себя в относительной безопасности. Их в любое время можно быстро превратить в деньги и вернуть вложенные средства. Некоторые сознательно или по незнанию вкладывают в низколиквидные акции, которые обещают высокую доходность. Но при неблагоприятном развитии рынка их не удастся продать даже по той цене, по которой покупали.
Ликвидность недвижимости
Недвижимость – любимый актив россиян. Они охотно вкладывают в нее деньги и надеются на высокую отдачу. Но эффективность вложения в недвижимость зависит от ее ликвидности, т. е. способности быстро превратиться в деньги.
Рассмотрим два примера:
- Однокомнатная квартира в мегаполисе с обычным ремонтом, хорошей транспортной доступностью, рядом находится целый ряд вузов, школа, детский сад и торговые центры.
- Пятикомнатное элитное жилье с дизайнерским ремонтом в экологически чистом районе небольшого провинциального города. Общественный транспорт еще на стадии проектирования. Ближайшая школа, поликлиника и детский сад в нескольких километрах поездки на машине.
Какой из двух вариантов является более ликвидным? При таких исходных данных очевидно, что первый. На ликвидность недвижимости влияет много факторов: местоположение, состояние объекта, инфраструктура, ближайшее окружение и пр
Поэтому так важно все их учитывать при инвестировании с целью сдачи в аренду, дальнейшей перепродажи или в качестве долгосрочного вложения средств
Анализ ликвидности. Как и зачем его проводить?
Благодаря анализу ликвидности можно судить о финансовой стабильности компании, тому, как она «держится на плаву» и наглядно увидеть, сможет ли она ответить по своим обязательствам после продажи имеющихся активов и пассивов
Поэтому так важно проводить анализ финансового состояния предприятия.
Используют эту информацию разные пользователи извне:
Поставщикам сырья для компании наиболее интересен показатель абсолютной ликвидности (какова на данный момент общая стоимость активов компании, которые могут быть использованы для решения проблемы текущих долгов);
Банкам, выдающим предприятию кредит, важно знать коэффициент промежуточной ликвидности (отношение активов высокой ликвидности к краткосрочным обязательствам или пассивам);
Инвесторам и покупателям акций компании важна финансовая устойчивость, определяемая по параметру текущей или срочной ликвидности (ее способность погасить долги, если вдруг возникнут сложности с процессом реализации продукции).
Основной признак хорошей ликвидности – это превышение оборотных активов предприятия над его краткосрочными пассивами.
2017 — 2018, Все о финансах. Все права защищены. Копирование материалов только с разрешения автора.
Правоприменительная практика и/или законодательство РФ меняется достаточно быстро и информация в статьях может не успеть обновиться.Самую свежую и актуальную правовую информацию, с учетом индивидуальных нюансов вашей проблемы, можно получить по круглосуточным бесплатным телефонам:
или заполнив форму ниже.
Анализ ликвидности на предприятии
Рядовой гражданин редко встречается с ситуацией, когда ему надо рассчитать ликвидность и провести анализ полученных показателей. Это работа для экономистов и руководителей предприятия. Но значимость понятия для экономики от этого не становится меньше.
Экономисты на предприятии рассчитывают несколько показателей ликвидности.
В расчетах можно ориентироваться на . Там подробно описана методика проведения анализа финансово-хозяйственной деятельности предприятия с формулами и нормативными значениями.
Группы активов и пассивов
Для целей анализа ликвидности все активы делят на оборотные и необоротные. В первую группу входят: запасы, дебиторская задолженность, финансовые вложения, денежные средства и т. д. К внеоборотным относятся: нематериальные активы, основные средства, доходные вложения в материальные ценности, финансовые вложения и т. д. Самыми ликвидными являются оборотные активы.
Кроме активов, на любом предприятии есть пассивы, к которым относятся капитал и резервы, краткосрочные и долгосрочные обязательства. Соотношение между различными группами активов и пассивов используется для оценки ликвидности работы предприятия.
Группы активов:
- А1 – ликвидные активы;
- А2 – быстрореализуемые активы;
- А3 – медленнореализуемые активы;
- А4 – труднореализуемые активы.
Группы пассивов:
- П1 – срочные обязательства;
- П2 – краткосрочные пассивы;
- П3 – долгосрочные пассивы;
- П4 – устойчивые пассивы.
Предприятие будет ликвидным, если одновременно выполняются следующие правила:
- А1 > П1, т. е. ликвидные активы (деньги и краткосрочные вложения) превышают срочные обязательства (кредиторская задолженность).
- А2 > П2, т. е. быстрореализуемые активы (краткосрочная дебиторская задолженность) больше краткосрочных пассивов (краткосрочные кредиты и займы).
- А3 > П3, т. е. медленнореализуемые активы (запасы, долгосрочная дебиторская задолженность) больше долгосрочных пассивов (долгосрочные кредиты).
- А4 < П4, т. е. труднореализуемые активы (внеоборотные) меньше устойчивых пассивов (доходы будущих периодов, резервы).
Показатели ликвидности
Рассмотрим основные показатели ликвидности.
Коэффициент текущей ликвидности означает способность предприятия расплатиться по своим текущим обязательствам только за счет оборотных средств.
Коэффициент текущей ликвидности = Краткосрочные активы / Краткосрочные обязательства
Считается, что чем выше показатель, тем меньше проблем у предприятия по оплате своих счетов. Оптимальным считается значение равное 2.
Коэффициент срочной ликвидности подразумевает способность предприятия выполнить текущие обязательства, если не удалось быстро продать свою продукцию, работы, услуги.
Коэффициент срочной ликвидности = (Краткосрочная дебиторская задолженность + Краткосрочные финансовые вложения + Остаток денежных средств на счетах) / Краткосрочные обязательства
Рекомендуемое значение – от 0,8 до 1.
Коэффициент абсолютной ликвидности показывает, какая доля краткосрочных обязательств будет покрыта высоколиквидными активами (денежными средствами, ценными бумагами, депозитами).
Коэффициент абсолютной ликвидности = (Денежные средства + Краткосрочные финансовые вложения) / Краткосрочные обязательства
Рекомендуемое значение – 0,2.
Коэффициенты ликвидности — когда используется и как рассчитывается
Чтобы рассчитать ликвидность, используются некоторые принципиальные коэффициенты. В практике экономической теории ученые и практики говорят о 3-х видах, и с ними детально знакомлю.
Показатели, характеристики, как просчитываются
Вид коэффициента
Ключевые особенности
Формула расчета
Текущий коэффициент
Иллюстрирует: насколько компания может погашать текущие (краткосрочные) обязательства.Норма 2 и выше.
Ктл = ОА / КО, где:Ктл — коэффициент текущей ликвидности.ОА — оборотные активы (после 2011 года на балансе не принимается во внимание дебиторская задолженность долгосрочного типа).КО — краткосрочные обязательства.
Абсолютный коэффициент
Пропорция на балансе между денежными средствами и краткосрочными вложениями.Норма 0,2.
Кал = (ДС+КФВ)/ТОГде:Кал — коэффициент абсолютный.ДС — денежные средства.КФВ — кратковременные финансовые вложения.ТЩ — Текущие обязательства.
Быстрая ликвидность
Второе название — промежуточный. Показывает: насколько компания в силах погасить свои обязательства, если наблюдаются сложности с реализацией товара.Норма 1.
Кбл = (КДЗ+КФВ+ДС) / ТО.Где:КДЗ — Краткосрочная дебиторская задолженность
КФВ — Краткосрочные финансовые вложения.ДС — денежные средства.ТО — текущие обязательства.
В анализе «стабильности» каждый финансовый коэффициент важен, чтобы наперед оценить рентабельность платежеспособность компании или лица, максимально предусмотреть возможное банкротство и сроки наступления.
Обращу внимание: абсолютный коэффициент, что рассчитывается по формуле, в практике западных компаний не используется.
Важно для анализа своего капитала или компании помнить о коэффициенте платежеспособности, что показывает отношение величины акционерного капитала к суммарным активам. Другими словами, это средства предприятия, что вложены в имущество
Иллюстрирует: насколько фирма или частное лицо независимы от кредиторов. В своей профессиональной деятельности бухгалтера, финансовые аналитики рассчитывают ликвидность баланса, используя формулу по строкам из данных баланса. Это важно и для инвестора. Нюанс в том, что нужно сравнить активы:
- наиболее ликвидные;
- быстро-;
- медленно-;
- трудно реализуемые.
С пассивами:
- наиболее срочными;
- краткосрочными;
- долгосрочными;
- постоянными.
Принцип прост: сравниваете показатели построчно, чтобы оценить текущую ситуацию и дать прогноз на развитие.
Ликвидность компаний
Ликвидность предприятия – это мера платёжеспособности компании, которая зависит от ликвидности её активов. Она рассчитывается чтобы понять, может ли компания в срок расплатиться по своим долгам. Чем лучше показатели, тем проще получить кредит в банке.
Если у фирмы много денег на счетах, а на складах большие запасы востребованных товаров – она без проблем рассчитается в срок.
Если же склады пустые, денег нет, и есть только разваливающийся завод в пригороде, то в случае банкротства кредиторы будут очень долго ждать свои средства.
На основе бухгалтерского баланса считают коэффициент ликвидности. Он показывает соотношение долгов предприятия и оборотного капитала. Ликвидность компании бывает текущая, быстрая и абсолютная. Прежде чем перейти к формулам расчёта этих коэффициентов, нужно разобраться с видами активов.
Ликвидность баланса
Баланс фирмы делится на две категории: активы и пассивы.
Ликвидность баланса предприятия показывает, сможет ли компания за счёт своих активов покрыть все обязательства. Грубо говоря, хватит ли денег, чтобы расплатиться по долгам.
Актив баланса – всё то, что при управлении способно зарабатывать деньги и приносить прибыль. Это ресурсы, материальные ценности, технологии. Могут быть низко-, средне- и высоколиквидные.
Пассив баланса – это источники денежных и производственных ресурсов предприятия. Это собственный капитал предприятия, кредиты, резервные фонды и т.п. Пассивы также классифицируются по степени ликвидности – что-то нужно отдать срочно, а что-то может подождать.
Активы и пассивы делятся на четыре группы, их принято нумеровать и обозначать буквами А и П соответственно. На таблице ниже изложены зависимость этих групп и правила ликвидности в последнем столбце.
| Активы | Пассивы | Условие ликвидности | ||
|---|---|---|---|---|
| А1 | самые ликвидные активы: деньги на счетах и краткосрочные финансовые вложения. | П1 | самые срочные обязательства: кредиторская задолженность. | А1 ≥ П1 |
| А2 | быстрореализуемые активы: краткосрочная дебиторская задолженность. | П2 | краткосрочные пассивы: краткосрочные кредиты и займы, задолженность участникам по дивидендам и другим доходам. | А2 ≥ П2 |
| А3 | медленно реализуемые активы: запасы, НДС, долгосрочная дебиторская задолженность. | П3 | долгосрочные пассивы: долгосрочные кредиты. | A3 ≥ ПЗ |
| А4 | труднореализуемые активы: внеоборотные активы. | П4 | устойчивые пассивы: доходы будущих периодов, резервы предстоящих расходов и платежей. | А4 ≤ П4 |
Сопоставив А1 и А2 с П1 и П2 мы выясним текущую ликвидность, а А3 и А4 с П3 и П4 — перспективную ликвидность. Так можно спрогнозировать платёжеспособность предприятия на основе сравнения будущих поступлений и платежей.
Коэффициент текущей ликвидности
Коэффициент текущей ликвидности, или коэффициент покрытия, равен отношению оборотных активов к краткосрочным обязательствам (текущим пассивам). Его рассчитывают по формуле:
Ктл = оборотные активы / краткосрочные обязательства
Этот коэффициент показывает, как компания может погашать текущие обязательства за счет только оборотных активов. Чем выше коэффициент, тем выше платёжеспособность предприятия. Если этот показатель ниже 1,5, значит, предприятие не в состоянии вовремя оплачивать все счета. Идеальный показатель — 2.
Коэффициент быстрой ликвидности
Этот коэффициент показывает способность ответить по текущим долгам в случае возникновения каких-либо сложностей.
Коэффициент быстрой ликвидности равен отношению высоколиквидных текущих активов к краткосрочным обязательствам. К высоколиквидным текущим активам не относят материально-производственные запасы, потому что, если их срочно продать, мы получим сильные убытки. Коэффициент быстрой ликвидности рассчитывают по формуле:
Кбл = (краткосрочная дебиторская задолженность + краткосрочные финансовые вложения + остаток на счетах) / текущие краткосрочные обязательства.
Нормой считается, если коэффициент ≥ 1.
Коэффициент абсолютной ликвидности
Коэффициент абсолютной ликвидности равен отношению средств на счетах компании и краткосрочных финансовых вложений к текущим обязательствам. Этот показатель рассчитывают так же, как и коэффициент быстрой ликвидности, но без учета дебиторской задолженности:
Кал = (остаток на счетах + краткосрочные финансовые вложения) / текущие краткосрочные обязательства.
Нормальным считается, когда этот коэффициент по крайней мере ≥ 0,2.
Понятие ликвидности предприятия
Фундаментальными элементами эффективного управления любой организацией является постоянное изучение ее финансового состояния, факторов на него влияющих, а также прогнозирование вероятных доходов компании.
Благодаря анализу финансовой документации мы можем оценить прошлое и текущее положение дел и получить представление, как будут идти дела в дальнейшем.
Одним из моментов, за которым мы обязаны все время следить, — это ликвидность.
Под ликвидностью предприятия понимается возможность организации выплачивать краткосрочные долги за минимальный промежуток времени.
Ликвидность и рентабельность предприятия определяются отношением имеющихся в пользовании компании ликвидных средств (балансный актив) к полной сумме имеющегося долга (балансный пассив).
Ликвидность предприятия — это индикатор финансовой стабильности предприятия. Ликвидность и платежеспособность предприятия суть одно и то же.
К ликвидным средствам компании мы имеем право отнести все имеющиеся у нее активы, которые в короткий срок могут быть конвертированы в денежные средства для оплаты долговых обязательств.
Типичные примеры ликвидных средств:
- наличные финансовые активы;
- вклады, хранящиеся на счетах организации в банке;
- инвестиционные портфели (ценные бумаги);
- оборотные средства, которые могут быть реализованы в короткий срок.
Расчет с примерами коэффициентов ликвидности
Приступаем к самому интересному. На сегодня у меня (цифры условные, естественно):
- наличность – 20 тыс. руб.;
- на текущих счетах в банке – 185 тыс. руб.;
- инвестиционные золотые монеты («Держава» выкупает «Победоносец» за 24 800, «Сеятель» – за 25 700) – 304,8 тыс. руб. (4 * 24 800 + 8 * 25 700);
- ценные бумаги – 100 тыс. руб.;
- долги друзей – 350 тыс. руб.;
- ожидаемый возврат налога – 20 тыс. руб.
Моим обязательством будет покупка квартиры за 4 млн руб. (4000 тыс. руб.).
Абсолютный показатель = (20 + 185 + 100)/4000 = 0,07 < 0,2.
Мда, шутя за доступные собственные средства квартиру купить не получится.
Формула текущей ликвидности указывает, что в числителе будут 20 + 185 + 304,8 + 100 + 350 + 20 = 979,8 тыс. руб.
Текущая ликвидность 979,8/4000 = 0,25 < 1,5.
Анализ результатов расчета
Анализ расчетов показал, что без заемных средств мне не справиться. Придется брать кредит или искать другие варианты.
Что это такое
Большинству россиян знакомо словосочетание «ликвидность предприятия», однако, мало кто может в деталях объяснить, что это за термин, и почему он столь важен для мира недвижимости и финансов.
Примечательно, что это комплексное понятие, которое можно применить не только к бизнес-среде. Различные товары, сырьё, помещения, автомобили так же имеют ликвидность, поэтому разобраться в сущности понятия будет полезно читателям с разным кругом интересов.
Это слово дословно переводится с латыни как «перетекающий», иными словами трансформирующийся в деньги. Ликвидность выступает некой мерой исчисления средств за определённый актив. Согласитесь, что любой предмет имеет свой срок эксплуатации и актуальность, в связи с чем, можно делать выводы о его ликвидности.
Под актуальной ценой мы подразумеваем рыночную стоимость актива, востребованную здесь и сейчас. То есть, она позволяет нам понять, за какой отрезок времени, можно продать, к примеру, квартиру, но по рыночной стоимости. Чем быстрее произойдёт продажа, тем выше тот самый уровень ликвидности.
Понятие прикреплено к временным ранкам, ситуации на рынке, поэтому его показатели крайне важны для любой коммерческой сделки, а так же для ведения бизнеса. Большинство экспертов стоят на том, что необходимо периодически рассчитывать коэффициент ликвидности вашего предприятия, чтобы чётко осознавать, рентабельно ли оно, показательно и прочее.
По сути, активами может выступать любой объект, который можно продать по рыночной стоимости и согласно действующему законодательству. У различных объектов существует своя степень, зависящая от условий обстоятельств продажи актива. Так же на неё влияет и разновидность самого актива. Согласитесь, что продать личное авто куда быстрее, чем дачный участок за городом.
Для чего предприятиям подсчитывать коэффициент ликвидности? Он помогает разобраться в текущей платёжеспособности организации. При необходимости получения кредита в банке, показатель ликвидности способен повлиять на решение кредитной организации. Допустим, предприятие владеет большим количеством ценного сырья, а его склады до верха забиты товарами. Такая фирма выглядит привлекательной для инвесторов и кредиторов, поскольку она обладает активами с высоким уровнем ликвидности.
Ликвидным товаром можно смело считать тот товар, который за маленький промежуток времени может быть продан по рыночной цене. Если актив поистине востребованный, он может быть продан в течение суток, в то время как товары с низким коэффициентом продаются месяцами.